

特朗普拿下格陵兰:"群雄逐鹿",谁能吃下北极这块饼?
编者按:当地时间9月18日,特朗普宣布“零成本”获得格陵兰岛“永久控制权”;就在本月,欧盟宣布与格陵兰的2亿欧元合作计划;8月,中国、韩国北极商业航线相继启航;俄罗斯则在更早些时候就力推北方海航道全年通航。
格陵兰之争,不过是北极战略升温的缩影。当红海、霍尔木兹海峡接连成为地缘博弈的焦点,全球航运对少数咽喉要道的依赖暴露无遗,冰封的北极被重新视为欧亚贸易的“第二条路”。但这片海域的争夺,真能换来一条绕开地缘风险的航道吗?绕开苏伊士之后,北极又将面对哪些现实关卡?
9月18日,特朗普宣布美国与丹麦、格陵兰方面就新的安全安排达成协议,并称美国将扩大在格陵兰的军事存在。丹麦和格陵兰方面则强调,协议仍需正式签署并履行相关程序,且不会改变丹麦王国的主权和领土完整。
持续近2年的“格陵兰之争”,由此正在从领土争议转向更现实的安全布局。对美国而言,格陵兰的价值不仅在于北极战略位置,也与军事安全、关键矿产和未来航运通道密切相关。美国在加强北极存在,欧洲也在采取行动。
9月7日,欧盟委员会主席冯德莱恩来到格陵兰首府努克,宣布一项价值2亿欧元的欧盟—格陵兰合作计划,资金将投向数字连接、能源、可持续采矿、渔业、旅游、教育和住房等多个领域。欧盟此时加大投入,除了经济合作,也有强化欧洲在格陵兰和北极存在的考虑。
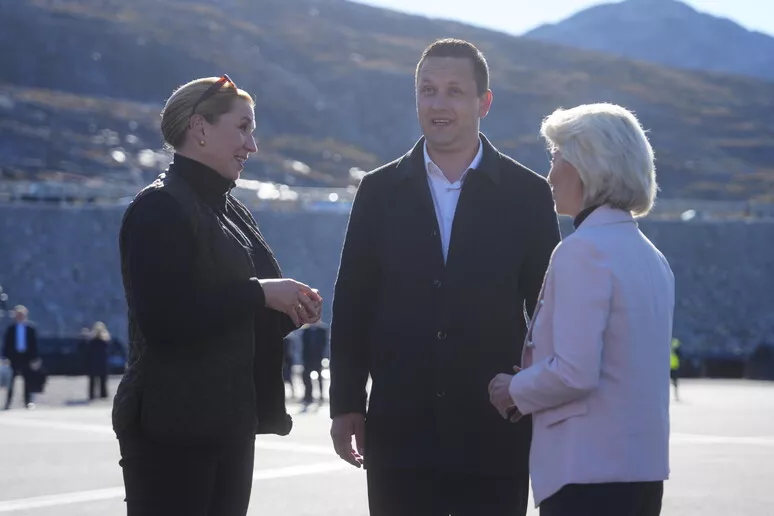
冯德莱恩访问格陵兰岛
格陵兰岛受到美国和欧洲的共同关注并不难理解。它位于北大西洋与北冰洋之间,既关系北美方向的军事安全,也是未来多条北极航线的重要节点,同时拥有稀土等关键矿产。美国对格陵兰的关注长期带有安全、资源和战略位置多重考虑,而格陵兰自治政府也在利用外部关注扩大自身的经济和政治空间,并不只是大国竞争中的被动一方。
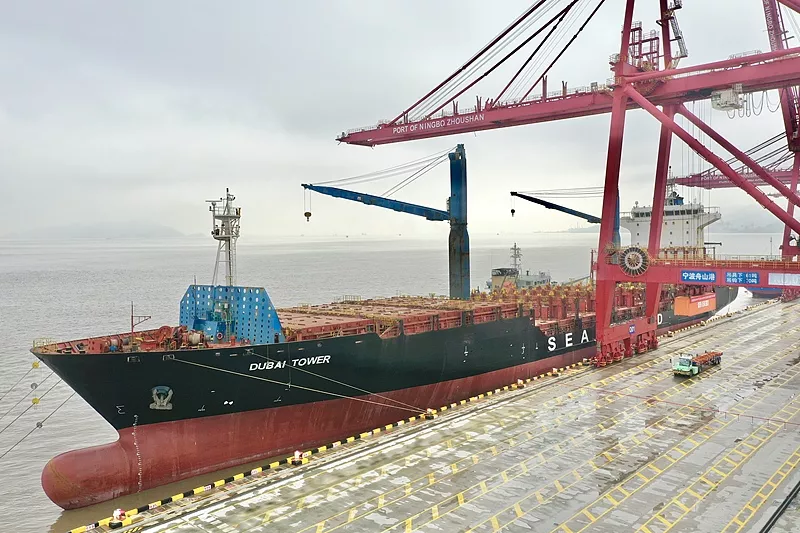
格陵兰的升温,只是北极近来重新受到关注的一个缩影。8月15日,中国宁波舟山港驶出“Dubai Tower”号集装箱船,开启2026年中国—欧洲北极快航,计划于8月至10月安排8个航次,经俄罗斯北方海航道前往欧洲。一周后,韩国泛洲航运“PanStar Acro”号也从釜山启程,经北极前往英国、荷兰和波兰,这是韩国首次进行此类商业集装箱试航。韩国政府希望到2030年推动韩欧北极航线实现定期运营,并借此提升釜山在国际物流网络中的地位。而俄罗斯的动作更早,也更系统。9月3日,普京在东方经济论坛上再次提出推动跨北极运输走廊全年通航,并继续增加破冰船、冰级船舶、港口和搜救设施。
美国争夺格陵兰、欧盟增加投资、中韩测试欧亚新航线、俄罗斯继续建设北极运输体系,看起来是几件不同的新闻,背后却有一个共同变化——过去长期处于全球经济边缘的北极,其战略价值正在被越来越多国家重新评估。
01世界主要经济体为什么都开始“向北看”?

第一个变化来自海冰。长期以来,严寒、浮冰和漫长封冻期使北冰洋很难进入全球主流航运网络。随着气候变化,部分北极海域的适航时间有所延长,航运、资源开发等过去成本过高的活动获得了更多可能。然而,气候变化一方面改善了部分海域的可进入性,另一方面也带来了浮冰移动、极端天气、生态脆弱性等新的不确定性。
更明显的变化来自北极以外。过去几十年,亚洲与欧洲之间形成了一套成熟的海运体系。从东北亚、东南亚出发,经马六甲海峡进入印度洋,再穿过曼德海峡、红海和苏伊士运河前往欧洲的“海上丝绸之路”。它的优势是港口密集、班轮稳定、服务完善,但问题也很明显,对少数海上关键通道节点依赖较高。2023年的红海危机和2025年的霍尔木兹海峡危机,已经让这种依赖变得空前凸显。如果船舶绕行好望角,航程、燃油消耗和运输时间都会大幅度增加。对于中国、韩国、日本以及欧洲这样的贸易型经济体,这不仅意味着货物晚几天到港,能源、原材料和零部件供应也相应地会受到影响。
因此,北极航线今天获得的关注也与当下全球关键通道的地缘政治风险有关。早期讨论北极航线,重点往往是能缩短多少公里?现在越来越重要的问题是,如果传统航道出现持续性地缘政治风险,还有没有别的方向可以走?中国关于航运通道多元化的研究和设想中很早就提出过类似问题,即减少对马六甲—印度洋单一方向的高度依赖。美以伊战争爆发以来,各方围绕霍尔木兹海峡通道的博弈,更是将全球关键运输通道的安全的现实问题摆在了各国面前。不过,北极更适合被理解为增加了一种航运选择,而不是“破解”或替代原有航线,相关原因将在下文展开论述。
北极受到的关注同时涉及能源、关键矿产、军事安全、卫星通信、渔业和基础设施等多个领域。英国2023年新版北极政策所列出的利益就包括北大西洋安全、气候、能源与关键矿产以及海洋经济;美国对格陵兰的兴趣同样横跨军事、矿产与供应链安全。从GDELT新闻大数据看,2013—2022年间全球涉北极事件覆盖79个国家和地区,北极问题逐渐突破传统环北极国家范围,中国、英国等观察员国参与度也在提高。
当下,几股力量在北极叠加,形成了诸多国家“向北”的态势。海冰的变化提高了商业航运在北极的可进入性,大国在北极地区的战略资源竞争又增加了其安全和战略含义,中东地区的战争和地缘博弈则逼迫世界开始思考,这块未被开发的净土能否成为解困之法。
02 北极航线的战略定位:更短的季节性备选

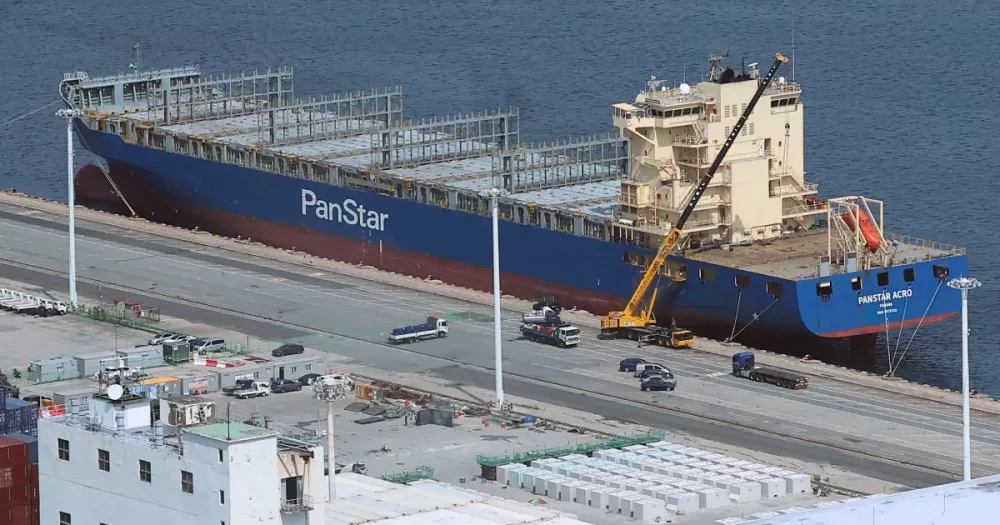
谈到北极航线,最直观的优势是距离。从中国北部沿海、韩国、日本前往欧洲北部,经俄罗斯北方海航道,在不少航段上比绕印度洋—苏伊士运河航线更短。2025年,中国已经完成中国—欧洲北极集装箱过境运输,今年启动的季节性航线,则是在进一步测试这种距离优势能否转化为较稳定的商业服务。
但海运并不是在地图上画一条线这么简单。已有北极航运研究早就发现,距离缩短并不会自动带来成本下降。冰级船舶造价、破冰费用、港口服务、航速、等待时间等因素都可能抵消节省下来的航程。在一些情景下,如果破冰费用过高,北极航道甚至不具备明显的经济优势。因此,与其讨论北极航道什么时候能取代苏伊士航道,不如把它放回整个全球航运网络中来看。
全球供应链这些年正在发生深刻变化。过去企业尤其强调效率,希望程更短、成本更低;经历疫情、红海危机和霍尔木兹海峡封锁以后,全球供应链安全开始更多考虑“备用路线”——地区局势稳定时走苏伊士,红海局势紧张时可以绕到好望角;到了北极适航期,一部分对时效和货值比较敏感的货物又可增加一个运输选择。因此,北极航线的真正价值在于传统航线出现问题时,能够提供一个季节性备选。一条“新苏伊士运河”很难建成,但给高度依赖少数几个海上咽喉的全球航运体系增加一条支路,确是北极航线的可预期价值。
03 各国都在“向北”,但大家的战略目标并不相同

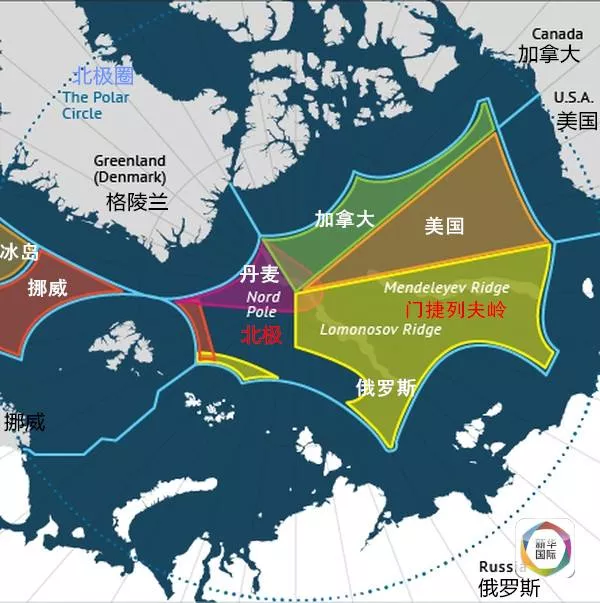
北极圈内的国家地图,来源:新华国际
各国都在关注北极,但并不意味着它们对北极的战略目标一致。
俄罗斯首先关心的是如何把北极航道从资源运输通道进一步变成国家级交通走廊。俄罗斯拥有漫长的北极海岸线、庞大的破冰船体系,大量北极油气和矿产资源,这些都需要通过北方海域向外运输。对俄罗斯而言,航道、资源开发和北部地区经济发展本来就高度连在一起。俄乌冲突以后,这种高度联结的一体化航道重要性进一步上升——由于欧洲方向受到制裁和地缘政治压力,俄罗斯更加重视北极航道连接欧洲部分、西伯利亚、远东和亚太市场的功能。
中国关注北极的时间其实远早于今年的商业试航。从1995年北极科考、2013年加入北极理事会观察员体系,到2017年中俄提出共建“冰上丝绸之路”,中国参与北极事务已有多时。今年的变化更具体,我国开始测试能不能在北极进一步形成相对稳定的商业运输。对中国而言,北极航道提供的是一种运输选择。中国与欧洲之间贸易规模巨大,如果在特定季节能够增加一条不经过红海和苏伊士的路径,就具有供应链的战略性意义。当然,这种选择目前仍高度依赖俄罗斯的航道、港口和破冰服务。
韩国考虑得更多是将釜山建设为大型航运枢纽。如果东北亚—北极—欧洲未来出现新的物流支线,作为现有东北亚重要转运港,釜山希望继续占据节点位置。所以韩国试航既是测试航线,也是在提前布局区域港口竞争。
美国的逻辑又不一样。特朗普不断提及格陵兰,背后不仅是航运问题,还包括北美北部安全、导弹预警、关键矿产和供应链。美国近年来的北极政策也越来越突出军事能力、资源开发以及对北极战略空间的控制。
英国虽然不是北极国家,却长期把北极和北大西洋视为本国安全与经济利益的延伸区域。俄乌冲突后,英国2023年新版北极政策明显增加了安全、防务和北约合作内容,这也说明欧洲国家“向北”不仅是寻找资源和航运机会,也是在重新考虑北极安全。
因此,今天北极出现的不是一场单一的“航线争夺”。能源出口国关心如何开发和运输资源,能源进口国关心供应链和通道安全,北极沿岸国家关心主权、航道管理和基础设施,域外国家则通过投资、科研、航运和国际机制寻找自己的位置。各国的位置也并不平等——全球北极关系网络呈现明显的“核心—外围”结构,北极国家处于中心,域外国家参与虽然越来越多,但地理和制度条件仍然构成限制。
当然,围绕北极的国际合作总体上仍多于冲突和竞争。这里地理环境恶劣、建设成本高,科学考察、搜救、基础设施甚至资源开发都很难完全依靠单一国家完成。因此,虽然各国在北极的活动正在变得更有竞争性,但合作空间仍然很大。
04 绕开曼德海峡与苏伊士运河之后,北极还有几道现实关卡

9月17日芬兰举行波罗的海海上安全演习,抵御来自俄罗斯的安全压力
各国越来越重视北极,但是并不等于北极航线已经到了大规模商业化的前夜,北极的开发利用还面临多道现实的关卡。总体上看,现在的问题已经不是“北极能不能走船”,而是能不能稳定走、准时走,而且怎么走起来更划算。
第一个难点是航线绕不开地理上国土毗邻北极的国家俄罗斯。北方海航道大部分贴近俄罗斯北部海岸运行。航道管理、破冰、沿线港口、通信、补给和搜救都与俄罗斯密切相关。这意味着航线运输即使避开中东地缘冲突激烈的曼德海峡与苏伊士运河之后,却并没有离开围绕俄罗斯的地缘博弈。俄乌冲突后的美西方国家对俄罗斯的制裁让这个问题更加突出,即使未来俄乌局势缓和,航道管辖、航行规则、金融合规和大国海权竞争等问题也不会自动消失。俄罗斯对北极航道拥有很强的制度和基础设施控制力,美欧国家对其部分航道主张又长期存在异议,这是北极航道开发的结构性权力矛盾。
第二是海冰和天气。全球气候变暖加剧,北极海冰减少,但这并不等于北极没有冰。船舶仍然可能遇到浮冰、低温、海雾、大风以及快速变化的冰况。这些都会影响到轮船的航速和到港时间。对于石油、矿石、液化天然气这类货物,集中在某个季节的运输尚可以提前排期,但对于固定班期的集装箱类型运输,晚几天可能就会影响整套港口和物流计划,这也是客户更关心的时效性问题。俄罗斯一直强调推动全年通航,本身也说明季节性仍是现阶段北极商业航运需要面对的问题。北极航道目前要从季节性可用走向全年可靠,还需要破冰船、港口、卫星通信、航行数据和搜救体系的长期投入。
第三是港口和配套服务。正如苏伊士航线难以替代的地方,从来不只有苏伊士运河。东亚到欧洲沿途拥有新加坡、科伦坡、吉达、比雷埃夫斯、鹿特丹等大量成熟港口,维修、换员、加油、仓储、转运、拖轮和金融保险服务都已经高度网络化。北极航线沿线港口密度和服务能力显然远没有达到这个水平。因此,北极航运经济性仍然较差,且基础设施和港口服务不足一直是北极航线竞争力的重要制约因素。
第四是救援和保险。繁忙海域里的船舶出现机械故障,通常可以较快找到港口、拖轮和维修力量。但在北极偏远海域,救援距离可能要大得多,天气条件也更具不确定性。一旦发生事故,人员救助、船舶拖带和污染清理都更加复杂。这类风险最后都会折算成运输成本,比如冰级船花费、破冰服务、保险、救援准备、燃油和潜在延误,都要和节省下来的航程权衡计算。其实,北极资源开发也是类似逻辑,北极资源储量丰富,但极端地理环境和高技术要求往往使北极项目的成本显著高于其他区域。
第五是货源问题。北极航线要想形成规模,还有一个不可忽略的条件——货源。目前北极航运的稳定货源仍以液化天然气、石油、矿产等大宗商品为主。集装箱航线要长期经营,不仅要有船,还要解决电子产品、冷链、机械设备等货源从哪里来、回程有没有货的问题。有关中俄北极航道合作的研究已经把“稳定双向货流”视为商业化的重要条件。一次船能开过去,只说明这条路可以走;能不能连续几个航季都有船、有货、有客户,才决定它能否是一门长期生意。
综上,把这些诸多因素放在一起,就会发现北极航线面对的其实不止一道关卡,而是一套系统化的商业条件。冰情、港口、救援、保险、航季、船舶、货源、班期,再加上俄罗斯和西方关系带来的地缘政治风险外溢,这些因素都会影响北极航线。因此,在相当长一段时间里,北极对现有全球主要航道只能起到季节性替代的作用。随着基础设施改善和航期延长,它能够承担的运输规模可能逐步增加,但这会是一个较慢的过程。