

股权财政这剂药,治不了地方财政的病
内容提要:土地出让收入持续大幅下滑,股权财政被匆忙推上台前。本文梳理其逻辑与模式,质疑政府既当裁判又当股东的深层风险,指出真正需要的或许是降低管理成本的民生型财政。
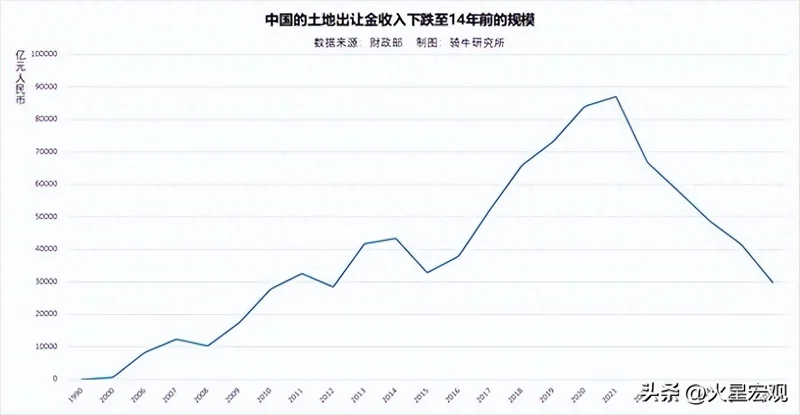
一、土地财政正在退场,接班的,可能是股权财政。 财政部九月中旬那份数据,把地方财政的底裤晾了出来。今年前九个月,国有土地使用权出让收入1.61万亿元,同比下降27.9%。年初还有机构拍胸脯说降幅要收窄,毕竟2025年全年41518亿元的成绩单,降幅已经从16%缩到14.7%。但九个月过去,腰斩式的下滑把预期砸得稀碎。不仅全年摸到4万亿的门槛基本没戏,按1-9月的降幅估算,全年的卖地收入可能会跌破3万亿的14年前的规模。 这条下坡路走了四年,今年最陡。2020年8.4万亿的峰值还挂在墙上,到2025年只剩一半出头。冷意顺着链条往税收端爬,契税跌14.2%,土地增值税跌13.6%。地从哪儿来、房往哪儿去、税从哪儿收,整条变现管道都在缩。
跟前几年不一样的是,这回不光是房子卖不动。三月那份38号文才是真刀子:新增建设用地原则上不许碰经营性房地产开发,想拿新地,先把存量盘活出来。城投平台过去靠拿地托市、抵押融资的路子,被从制度上掐了脖子。县里感受最真切,平台拿地层层报批,超过线还得上省里核准。国企托市的通道一堵,土地市场能指望的只剩工业用地那点碎银子。 土地财政过去扛三件事:给城市攒家底、还地方债、补预算窟窿。现在三根柱子都在晃,债务那头尤其吃紧。2025年光付利息就掏了13491亿元,还比上年多出4.8%。基层的人心里有数:地还得卖,但再也当不了主角。主导财源这出戏,确实唱完了。 二、什么是股权财政?为什么说这剂药治不了地方财政差钱的病?
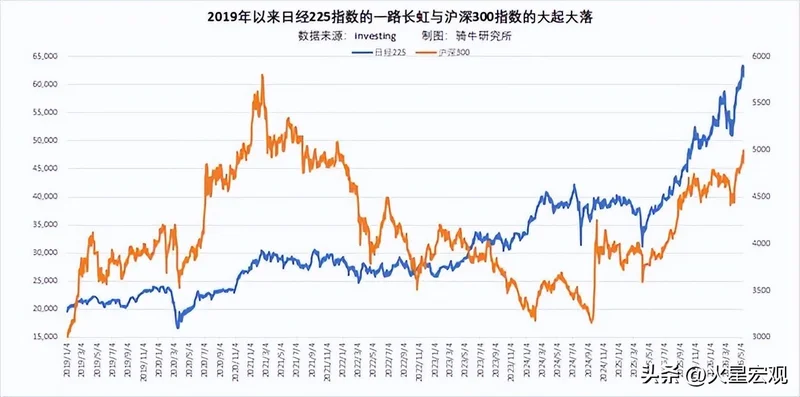
说穿了,股权财政就是政府从“卖地收钱”换成“持股分红”。听着体面,操作起来却眼熟得很。2023年李迅雷和任泽平先后发文,逻辑很诱人:三百多万亿国企资产,回报率提一个点就是三万多亿,填土地财政的坑绰绰有余。可问题从来不在“该不该提回报率”,而在“怎么提”。让国企把产品做好、成本压住,效益自然上来。绕开这条路,一头扎进股市靠股权增值填账本,那是另一码事。 本世纪初那拨人吹“经营城市”的时候,腔调跟今天一模一样。政府是定规则的人,是球场上的裁判。裁判自己带球往禁区冲,比赛还怎么踢?国资占着优势位置,民资连公平站位都捞不着,这局棋从一开始就歪了。 股市不是聚宝盆。水就那么多,国资平台赚了,散户和民企就得多掏。这两年个别城市投对了赛道,赚了点增值收益,可那是本事加运气,复制不到全国。把股权财政当全局性长期政策来搞,等于让政府拿财政的钱去跟老百姓对赌,赢了是财政的,输了是全民的。饮鸩止渴四个字,不冤枉它。 笔者在国企管过事,深知效益一靠市场二靠成本。财政吃紧的时候,第一反应该是砍自己的开销,不是琢磨从哪儿再薅一把。杀鸡取卵的事干多了,鸡没了,蛋也没了。 三、我们需要的,可能既不是土地财政,也不是股权财政,而是能够降低管理成本减少投资的民生型财政。
日子紧的时候,先别急着找新财源,先把旧开销捋一遍。 一是社会管理成本得往下压。企业也好,居民也罢,税费负担到了临界点再往上加,收上来的那点钱还不够填经济失速的坑。 二是精兵简政不能光喊。机构叠床架屋、人浮于事的成本,最后都摊在企业和老百姓头上。 三是政府投资收着点,民生支出放开点。路修得再气派,老百姓兜里没钱,消费起不来,循环照样卡死。教育、医疗、养老这些直接落到人身上的钱,才是经济真正的底盘。 土地财政不会一夜消失,缩水的形态还会陪地方走很久。几万亿的缺口怎么补、债怎么还、新税源怎么长,没人手里有现成答案。但方向不该犯糊涂:少琢磨怎么“经营”老百姓,多想想怎么少收一点、多给一点。裁判把哨子吹好,比下场抢球体面得多。