


美国不许韩国在中国升级芯片厂
美国想限制中国芯片发展,却没想到,韩国企业也被推到了两难境地!
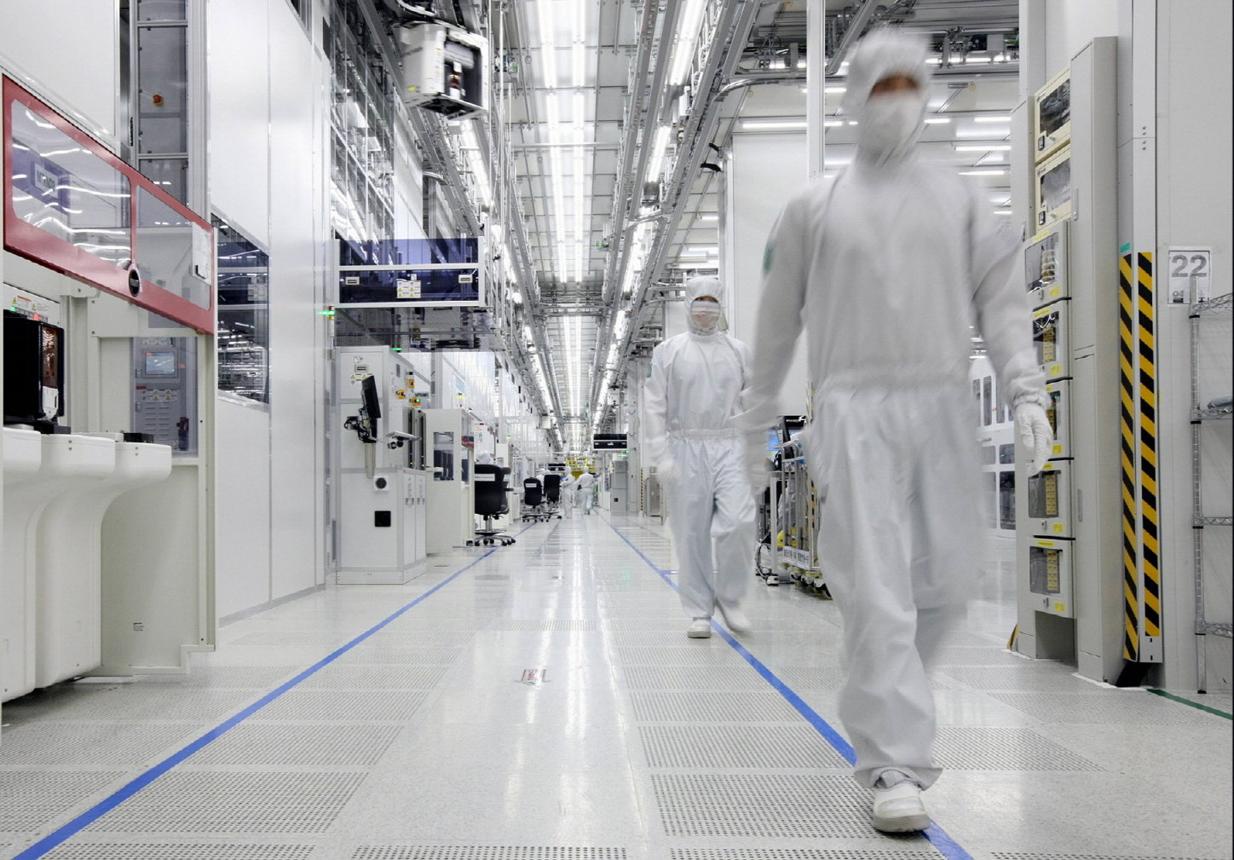
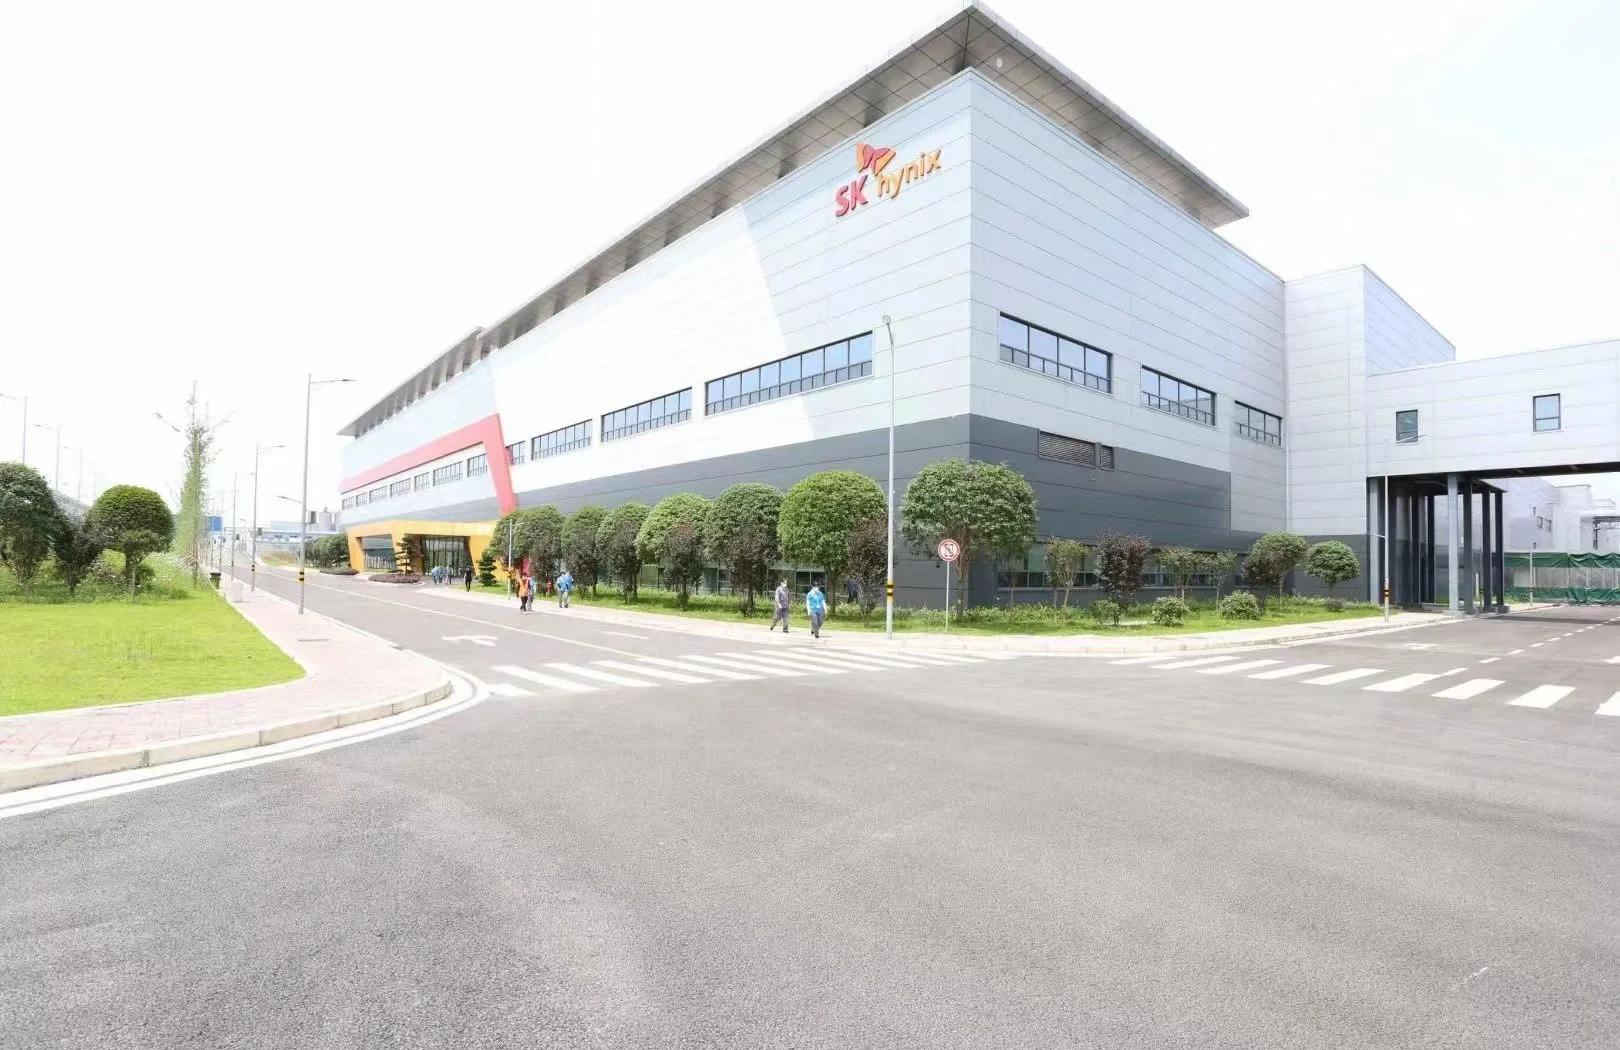
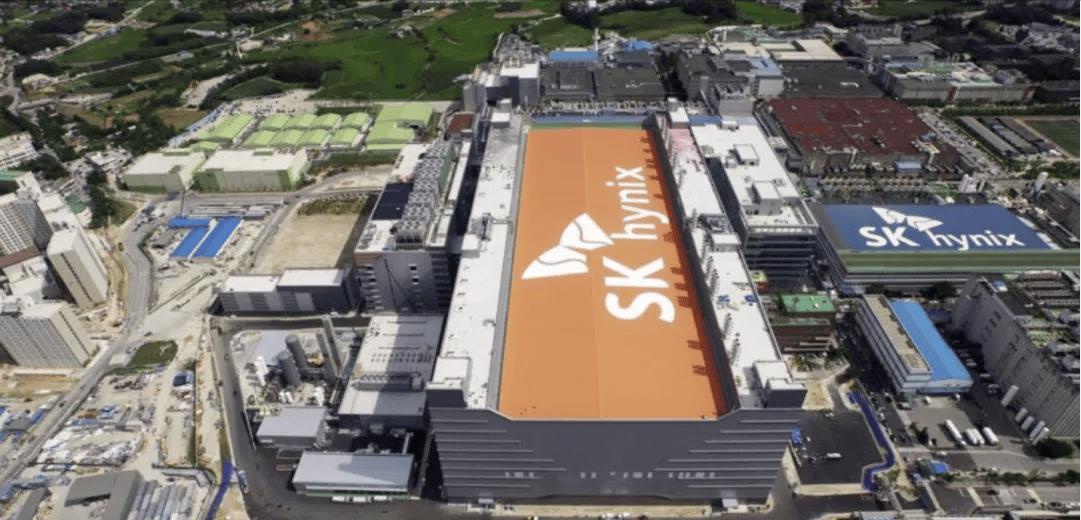
据路透社10月21日报道,三星计划将西安工厂的NAND闪存生产升级至286层,SK海力士也希望推动大连工厂向240层及以上产品转型。 然而,美国出口管制和设备许可要求,让这些升级计划面临不确定性。
与此同时,长江存储在中国NAND市场的份额已升至38.5%,超过三星。 韩国企业着急的原因很现实:如果设备升级跟不上,眼看着中国本土对手不断进步,自己却被困在旧产线上,这笔生意还怎么做?
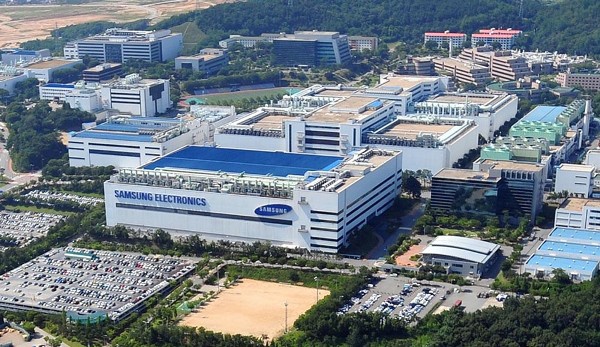
不过,相关设备并非一律禁止出口,具体升级仍取决于许可安排。 一、韩国巨头为什么急着升级?中国市场丢不起 先看三星。 三星西安工厂是其海外重要的NAND闪存生产基地。
根据路透社报道,这座工厂目前生产的产品约为200层级别,承担着三星全球约40%的NAND闪存产量。 这个比例意味着什么?
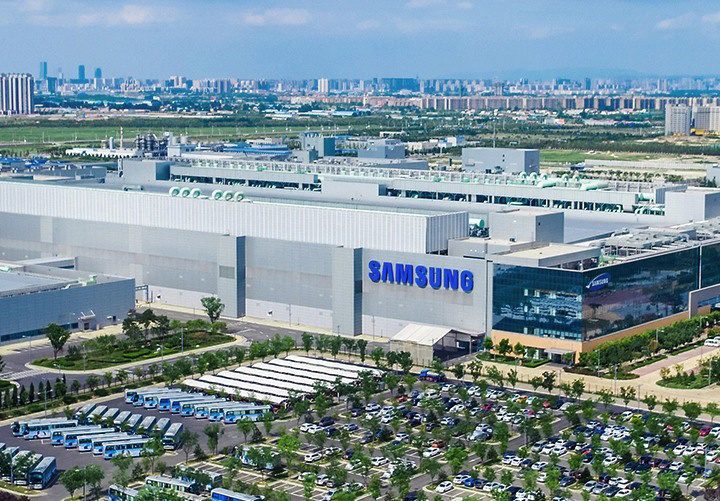
如果西安工厂的技术升级长期受阻,三星面对的就不只是某一座工厂的设备问题,还涉及全球产能布局、产品竞争力以及中国客户的需求。 存储芯片不是一锤子买卖。
手机、电脑、固态硬盘和人工智能服务器都需要存储产品,客户采购时既要考虑性能,也要计算单位容量的成本。 当竞争对手拿出更有竞争力的产品时,老产品就算还能正常生产,也不意味着一定能够保住原来的市场份额。
路透社披露,三星正在推进一个内部代号为“Monami”的项目,计划将西安工厂升级到286层V9 NAND产品。 按照知情人士提供的信息,三星希望在2026年12月达到每月5000片晶圆的目标,并在2027年底提高到每月4万片。
星方面表示,相关升级符合美国出口规定,目的是满足包括美国客户在内的全球市场需求,并称计划不涉及扩大产能或新建工厂。 再看SK海力士。 其大连工厂来自2021年收购英特尔NAND业务的交易,目前相关业务由Solidigm运营。
路透社报道称,该厂现阶段生产的NAND产品约为192层,企业希望将产品推进到240层及以上。 报道还提到,SK海力士可能申请在大连开展300层以上产品的研发工作,为未来技术发展做准备。 二、长江存储正在追赶,但38.5%不是全球份额 韩国企业着急,并不是没有原因。 中国存储芯片市场规模庞大,客户对产品性能、供应稳定性和价格都有要求。长江存储的发展,正在改变这个市场原有的竞争格局。
路透社援引市场研究机构Omdia的数据称,长江存储在2026年第二季度的中国NAND市场份额达到38.5%,高于2025年全年28%的水平。 同期,三星在中国NAND市场的份额由36%降至33.5%,SK海力士则由20%降至17%。
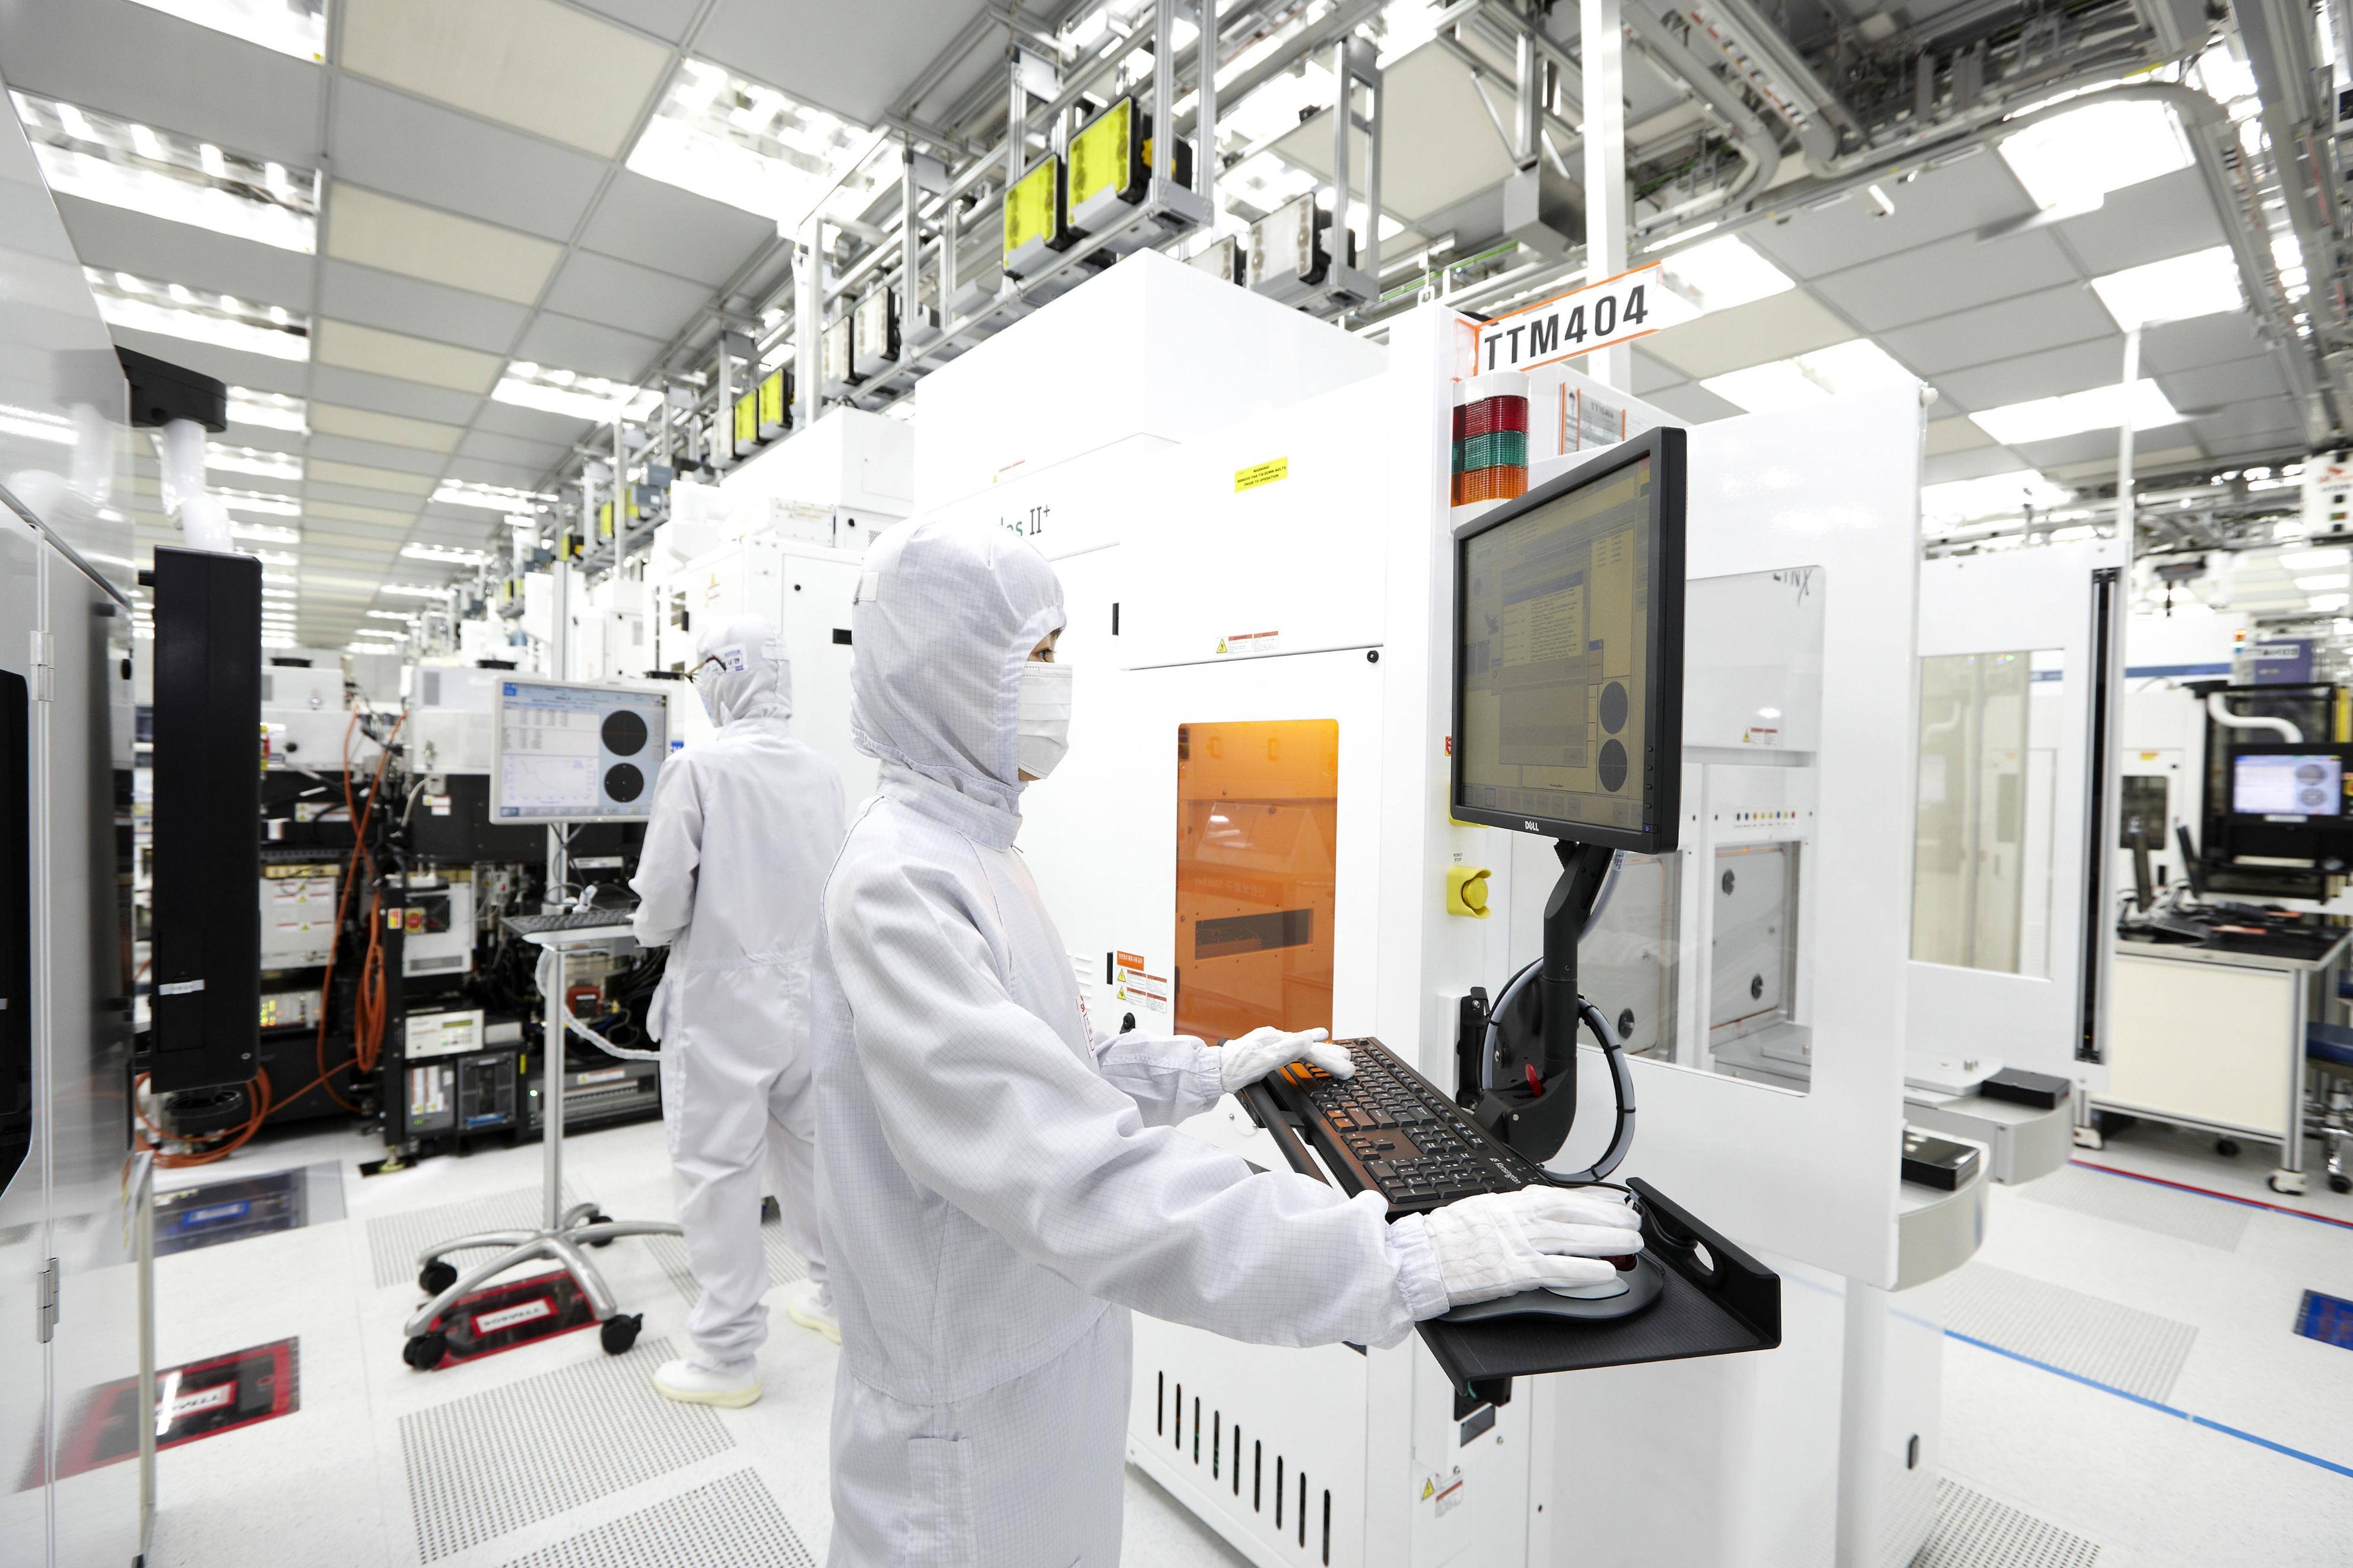
这组数字反映的是中国市场内部的竞争变化,而不是全球市场份额。 在3D NAND技术上,存储单元需要在垂直方向不断堆叠。 层数增加,可以提升单位面积的存储密度,但同时也会给制造工艺、刻蚀、薄膜沉积以及良率控制带来更大挑战。
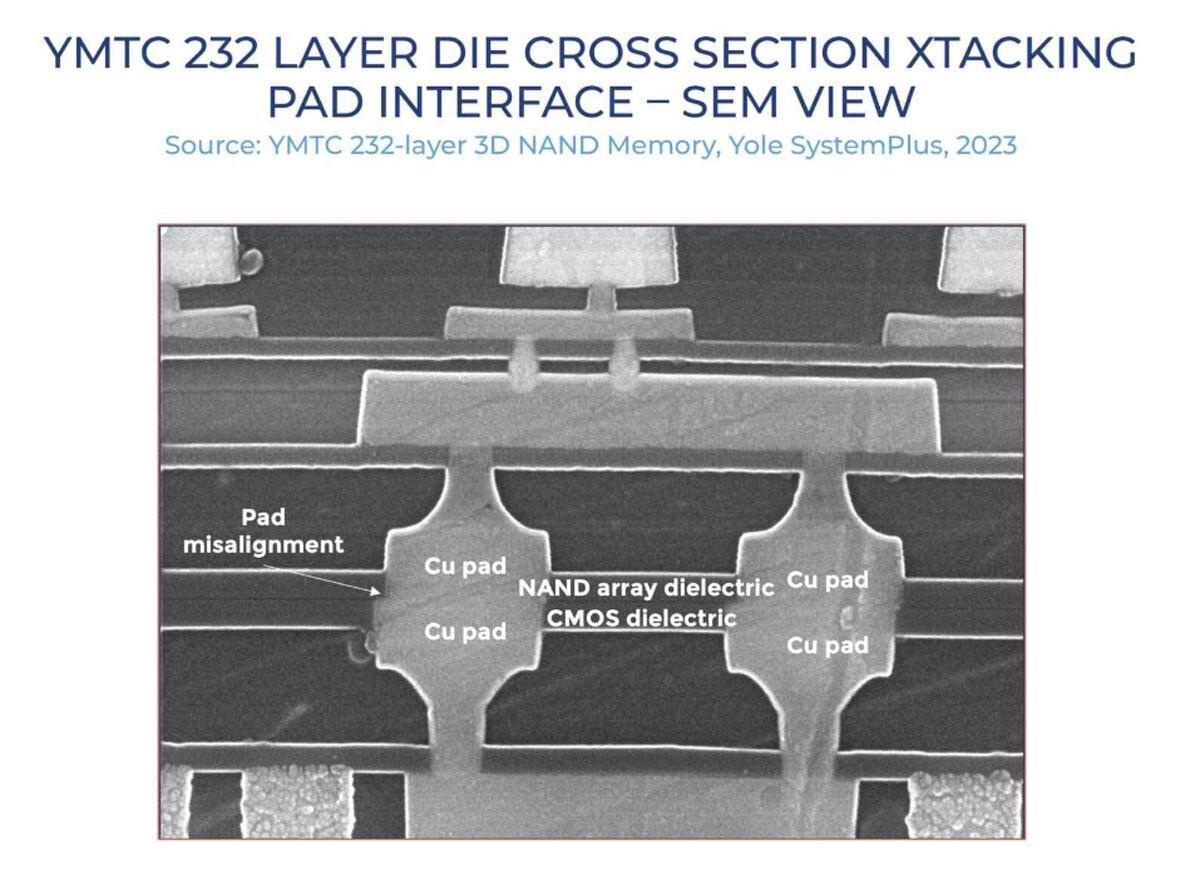
层数越多,并不意味着技术就只看一个数字。最终能否形成有竞争力的产品,还要看制造成本、稳定性、性能和实际交付能力。 长江存储的一个重要技术特点,是Xtacking架构。 简单来说,这种架构将存储阵列与外围电路分别制造,再通过晶圆键合连接起来。
它为芯片结构设计和工艺优化提供了不同于传统路线的选择,但并不意味着长江存储完全摆脱了先进刻蚀设备等制造技术的要求。 根据路透社报道,长江存储目前的产品组合仍以160层和232层NAND为主,同时已经有少量294层产品,并在规划300层以上产品。
这比简单地说“294层已经全面量产”更加准确。 三、为什么美国的设备管制,会让韩国工厂左右为难? 这场争论最复杂的地方,在于美国的出口管制并不是简单地禁止所有芯片设备进入中国,而是针对特定设备、用途、技术和企业适用相应的监管要求。
对三星和SK海力士而言,问题在于,一些美国制造的刻蚀等半导体设备需要经过许可程序,企业想要升级中国工厂,就必须考虑设备能否按计划进入厂区。 半导体工厂的投资周期很长,生产线建成后,还要持续进行工艺优化和设备更新。 假如竞争对手不断推出新产品,而自己的产线无法及时升级,原有工厂的竞争力就可能受到影响。
这也是为什么两家韩国企业既要与美国政府保持沟通,又不愿轻易放弃中国工厂。 三星西安工厂已经承担全球相当大一部分NAND产量,大连工厂则是Solidigm的重要生产基地。 它们不是可以随意搬走的普通仓库,而是已经投入大量资金、设备和人员的制造设施。
美国的出口管制主要针对符合特定条件的设备、技术和相关活动,并不等于所有中国存储厂商都被一条统一的层数红线限制在128层以下。 长江存储能够发展到今天,既与自身技术路线和持续研发有关,也与中国市场需求、产业配套和企业投入有关。
将其进步全部归结为外部限制,反而低估了企业自身的研发能力。 同样,三星和SK海力士的困境,也不能简单理解为美国已经彻底禁止其中国工厂升级。
更准确的说法是:相关企业需要在监管要求下争取许可,升级计划能否落实、落实到什么程度,仍存在不确定性。 四、美国已经调整过相关授权规则,设备审批仍是关键 这场产业竞争还有一条值得关注的政策线索。 美国商务部工业与安全局(BIS)在2025年9月发布最终规则,决定自2025年12月31日起,将英特尔大连、三星中国半导体和SK海力士中国相关企业移出经过验证的最终用户(VEU)授权名单。
这项调整的意义,在于相关企业不能再像此前享有VEU授权时那样,按照原有授权安排简化部分设备出口程序,需要根据适用的出口管制规定办理相关许可。 不过撤销VEU授权不等于所有设备都被全面禁止出口,更不能直接推断某一项升级申请必然会被拒绝。
2025年12月底,韩联社报道称,美国方面随后采用年度审批安排,允许相关企业提交下一年度所需设备的种类和数量计划,相关设备出口根据审批结果执行。 这一安排与逐批申请许可相比,能够减少部分行政负担,但并不意味着企业获得了不受限制的设备进口权。 到了2026年10月,路透社再次报道三星和SK海力士正在推进中国工厂升级计划。
两家企业均表示相关工作正在与美国方面沟通,但报道没有确认所有计划所需的设备许可已经获批。 这条政策变化说明,半导体出口管制并非一个静止不变的规定清单。
企业能否正常运行、能否升级技术,既受到长期政策方向影响,也取决于具体许可机制和审批结果。 对韩国企业而言,真正需要解决的不是简单喊出“必须升级”,而是如何在合规前提下确定设备需求、安排投资节奏,并确保中国工厂仍然具备商业竞争力。
对中国存储产业而言,这种外部环境也提醒企业,核心设备和关键工艺不能长期依赖单一来源。只有不断提高自主研发和产业配套能力,才能在外部环境变化时保留更多选择。 五、芯片竞争最终比的不是口号,而是产品和成本 这场围绕西安、大连和武汉展开的竞争,最终还是要回到市场本身。
NAND闪存广泛应用于手机、电脑、固态硬盘和人工智能数据中心。 层数增加有机会提升存储密度、降低单位容量成本,但最终产品能不能卖出去,还要看性能、良率、供货能力和价格。 对消费者来说,存储芯片行业的竞争确实可能影响手机和固态硬盘的成本,但不能把所有产品降价都归功于长江存储,也不能把某一次涨价或降价简单归因于美国的出口管制。
存储市场本身存在周期性,供需变化、企业库存、人工智能服务器需求以及厂商的产能安排,都会影响产品价格。 同样,没有可靠证据支持将国际存储厂商的停电、火灾等事故一概解释为人为操纵价格。 分析行业竞争,应该依据可核实的经营和市场数据,而不是把猜测当成事实。 对于长江存储,接下来真正重要的是能否持续提升先进产品的良率、扩大稳定交付能力,并让更多客户认可其产品。 对于三星和SK海力士,挑战则是如何让中国工厂跟上产品迭代节奏,同时满足相关出口管制要求。 对于美国而言,出口管制能在多大程度上达到政策目标,也需要从长期产业变化中观察。 相关限制可能改变企业投资决策,却不能自动决定市场最终由谁主导。 说到底,半导体产业从来不是只看一项技术指标的比赛。设备、材料、工艺、人才、客户和资本投入,缺一不可。