


芯片股抛售压力缓和,韩股由跌转涨
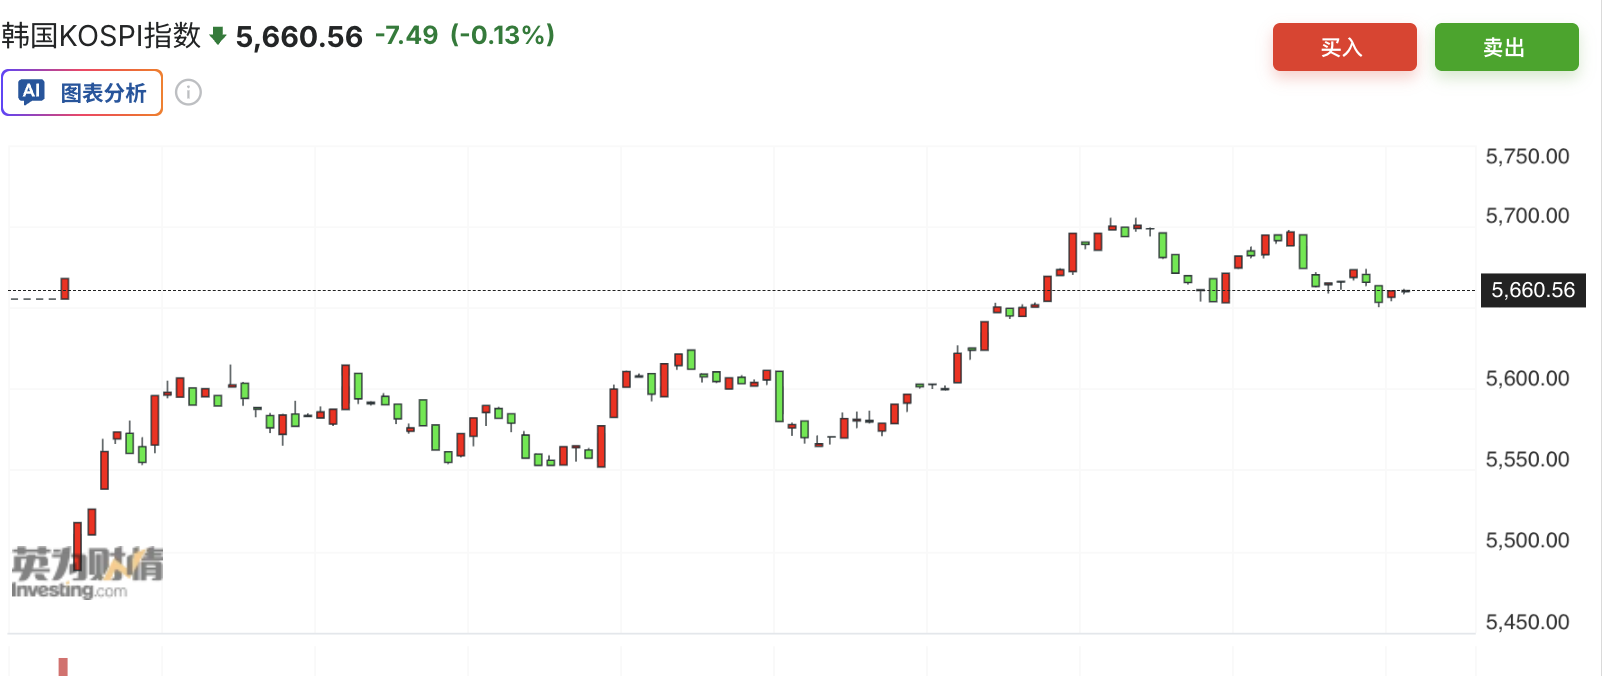
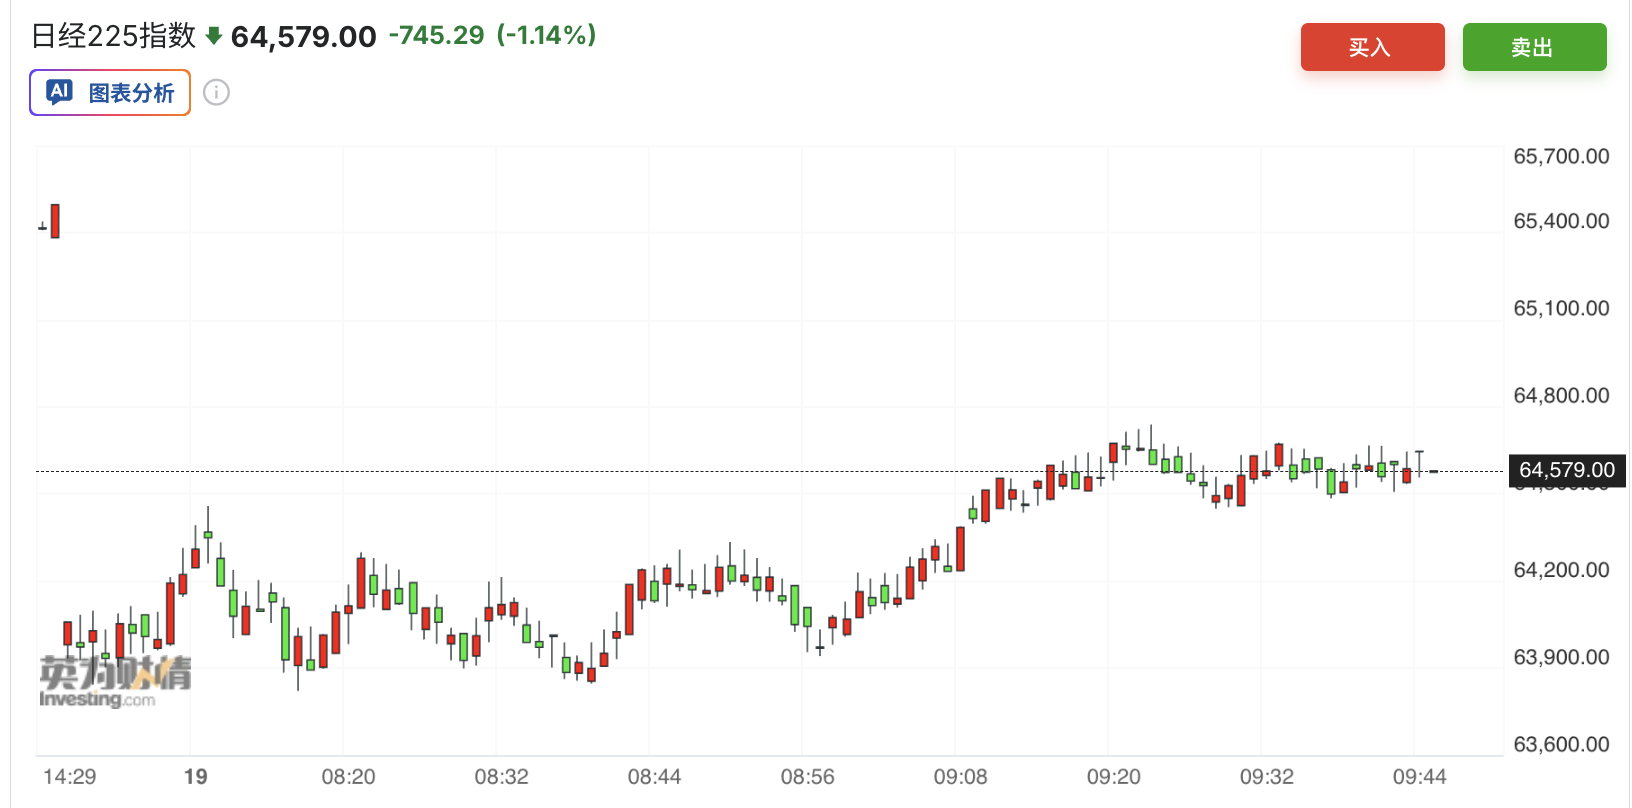
亚太股市周一早盘剧烈震荡后企稳,韩国首尔综指由跌超3%强势转涨,美股期货纳指反弹1%提振情绪。然而AI信用隐忧难消——CoreWeave信用违约互换已达困境水平,高盛警示AI资本开支可持续性存疑。本周超70家标普500公司财报密集来袭,Tesla、Meta等科技巨头能否以盈利为AI叙事"续命",将成市场方向关键考验。 亚太市场周一早盘在剧烈波动中寻找支撑,韩国股市从大幅下跌中拉升转涨,美股期货反弹,暂时缓和了上周芯片股抛售带来的风险压力。 韩国首尔综指一度转涨,受三星上涨和本地基金买盘提振,此前一度跌超3%。日本股市跌幅同步收窄,日经225指数跌幅收窄至约1%,早前一度跌超2%。 美股期货走高,纳斯达克100指数期货涨幅扩大至1%,标普500指数期货上涨0.5%。这为亚洲交易时段提供一定支撑,此前美国科技股和芯片股承压,市场对AI交易的持续性重新定价。 油价从五个月高位回落,也缓和了部分通胀和风险资产压力。布伦特原油下跌1.7%至每桶108美元,交易员在地缘冲突升温与区域供应接近战前水平之间权衡。 韩股拉升,亚太跌势收窄 韩国股市成为亚太早盘的关键变化。首尔综指由跌转涨,扭转早盘一度跌超3%的走势,三星上涨和本地基金买入被视为主要推动因素。此前,韩国小盘股Kosdaq指数一度下跌0.93%。
日本股市仍处于回调中,但跌幅明显收窄。日经225指数早盘一度跌超2%,随后跌幅收窄至约1%。日本Topix指数早前下跌1.12%。澳大利亚S&P/ASX 200指数则逆势上涨,涨幅约0.37%。
MSCI亚太地区股指早盘一度下跌0.5%,主要受到日本和韩国市场早段跌势拖累。随着韩股拉升和美股期货反弹,区域市场压力有所减轻,但整体风险偏好仍受AI交易波动牵动。 韩国本地宏观预期也受到关注。据韩联社,韩国财长预估2026年经济增长率在3.4%至3.6%。 美股期货反弹,AI交易进入盈利检验 美股期货反弹是亚太市场情绪改善的核心变量。标普500指数期货上涨0.5%,纳斯达克100指数期货涨幅扩大至1%,延续修复走势。
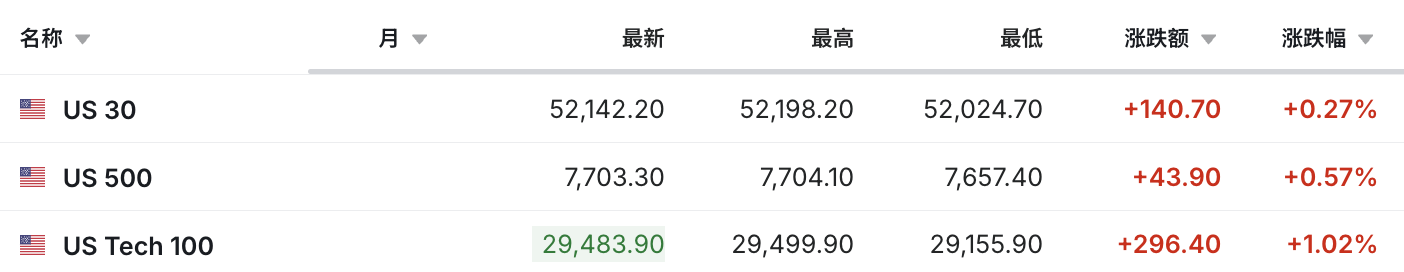
这轮反弹发生在上周科技股重挫之后。纳斯达克100指数上周下跌5.5%,一个受到密切关注的半导体指标录得2008年以来最长连跌。CNBC数据显示,标普500指数上周下跌近2%,为6月下旬以来最大单周跌幅,纳斯达克指数下跌4.5%。 本周财报将成为市场方向的关键。超过70家标普500成分股公司将公布业绩,其中包括Tesla和Meta等Mag7成员。投资者将重点评估AI基础设施支出能否带来足够回报。 Capital.com高级分析师Kyle Rodda表示,市场正处于“典型的高度不确定时期”,AI财报、利率不确定性和即将到来的中期选举正在同时影响投资者判断。 AI信用压力仍是市场隐忧 AI交易的压力并未消失。据CNBC援引消息人士报道,Anthropic第三季度收入为168亿美元,高于第二季度的116亿美元,但增速仍引发投资者对AI建设周期的疑虑。 CoreWeave成为市场担忧的焦点。该公司依靠大量债务建设数据中心并出租给科技公司,其股价上周下跌25%,创2025年11月以来最大单周跌幅。CNBC称,CoreWeave信用违约互换已达到困境水平。 高盛交易员上周五指出,AI相关信用利差,尤其是超大规模云服务商相关利差,已处于今年最宽水平。其观点显示,市场辩论焦点正在从短期盈利上修转向AI资本开支、融资可持续性和资本回报。 据彭博策略师Mark Cranfield,投资者情绪谨慎,地缘局势仍在变化,同时本周财报密集。不过,在芯片股近期大幅下跌后,逢低买盘可能会视当前为入场窗口。 债券和黄金反映避险需求 风险资产波动推动债券和黄金受到关注。10年期美国国债收益率上周下跌约17个基点,周一持于5.06%附近。美国国债出现重新发挥避险资产作用的迹象。 债券波动率仍处高位,燃料和食品通胀压力也继续影响央行预期。交易员在美联储利率路径上保持谨慎,市场同时关注企业融资成本上升对AI相关公司的影响。 黄金周一走高。现货金上涨0.2%至每盎司4173.15美元。此前,交易员在美联储主席沃什上周五讲话后,降低了对本月加息的押注。 外汇市场波动相对有限。彭博美元现货指数基本持平,日元上涨0.1%至1美元兑157.83日元,澳元上涨0.3%至0.6966美元。 油价回落,但能源风险仍牵动市场 油价周一回落,为股市提供部分喘息。布伦特原油从五个月高位下滑,WTI原油下跌1.32%至每桶97.71美元。
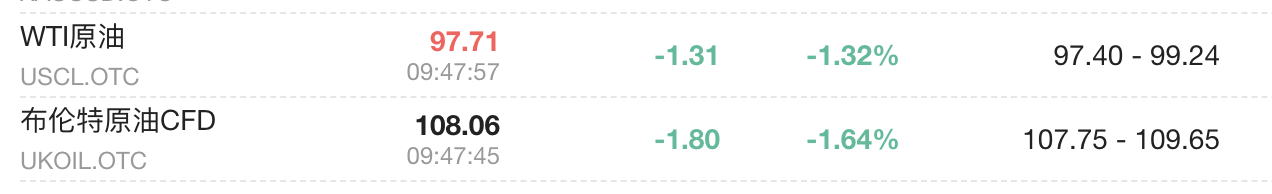
交易员仍在关注能源供应风险。市场继续警惕波斯湾船只袭击增加,以及乌克兰和俄罗斯围绕能源基础设施的相互攻击。较长期原油期货已因对能源基础设施扰动可能延续至2027年的预期而走高。 短线看,油价回落有助于减轻通胀交易压力,但能源市场的不确定性仍可能放大股债波动。