


人民币国际化迈出关键一步
2026年10月16日,中国人民银行公布了行长潘功胜在国际货币基金组织和世界银行年会期间的一段讲话。 其中有一句话透露了人民币国际化正在迈出的关键一步:“推动人民币债券成为全球广泛认可和使用的合格担保品。”
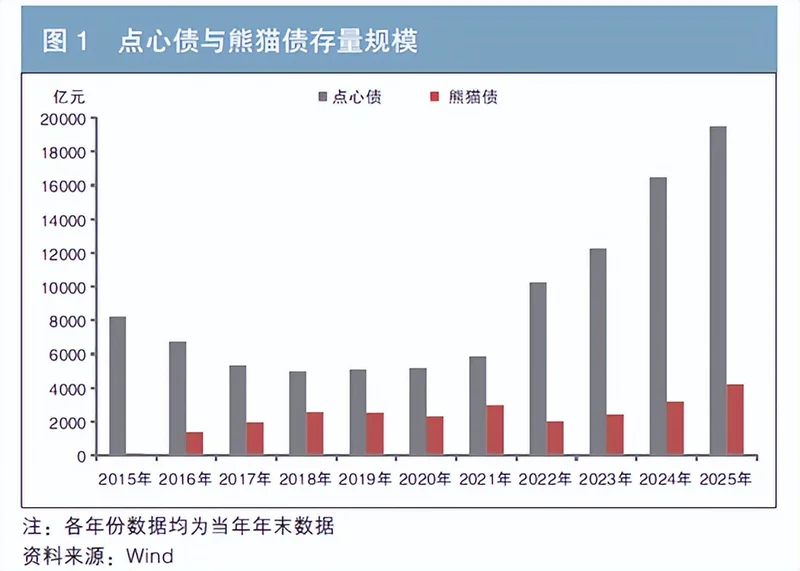
简单来说,过去人民币国际化首先解决的是:外国人愿不愿意收人民币。 现在要进一步解决的是:外国人收到人民币以后,愿不愿意留下;买了人民币债券以后,能不能像美元资产一样,继续拿去抵押融资。 目前中国股票和债券市场规模均居世界第二,已有来自近80个国家和地区的1200多家境外投资者参与中国银行间债券市场。 问题已经从“能不能买人民币资产”,逐渐转向“人民币资产到底好不好用”。而美元把国债逐渐变成全球金融体系广泛使用的担保品,前后走了接近四十年。
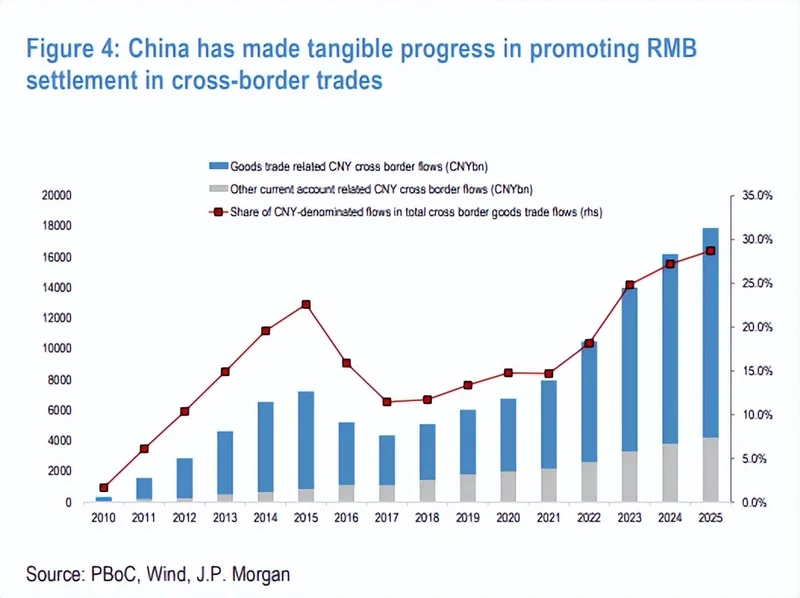
外国人愿意收人民币,只是第一步 过去谈人民币国际化,普通人最熟悉的是贸易结算。 中国企业进口能源、矿产和农产品,或者向海外出口汽车、机械、家电,交易双方可以直接用人民币结算。这样既能减少美元兑换环节,也能降低部分汇兑成本和币种错配风险。 但人民币结算越来越多以后,一个新问题必然出现:外国人收到人民币以后怎么办? 假设一家东南亚企业一年对中国出口商品,赚到10亿元人民币,它不可能长期把10亿元现金放在银行账户里。 它需要投资,需要收益,也需要随时能够把资产变现。 如果是美元,选择很多。可以买美国国债,可以购买其他美元资产,还拥有庞大的回购、外汇和衍生品市场。 人民币要进一步国际化,同样绕不开这个问题。 所以人民币国际化存在一个很清楚的递进关系:先让外国人愿意收人民币,再让外国人愿意持有人民币。 而要让海外机构长期持有人民币,仅有贸易需求显然不够,还需要一个规模足够大、交易足够方便的人民币资产市场。 这正是中国债券市场需要承担的角色。 但仅仅做到“可以买”,仍然不够。
能抵押借钱,人民币债券才真正“活起来” 假设一家新加坡银行持有1亿元中国国债。 如果这笔债券只是普通投资品,它主要有三种用途:持有、收利息、卖掉。 但如果这家银行突然需要5000万元短期资金怎么办? 一种办法是卖掉部分中国国债。 还有一种办法,则是不卖债券,直接拿国债作担保品,通过回购等方式获得短期资金,几天后还钱,再把国债拿回来。 两者的区别很大。 前一种情况下,一旦缺少流动性,就可能被迫出售人民币资产;后一种情况下,中国国债本身就可以帮助金融机构获得流动性。 于是人民币债券的功能就从:有人民币—买中国国债—拿利息 进一步变成:有人民币—买中国国债—拿利息—抵押融资—继续持有人民币资产。 读者可以把它理解成房子。 一套房子如果只能居住和出售,当然有价值;如果银行还普遍认可它,可以随时抵押贷款,它就又增加了一项金融功能。 债券也是如此。 当越来越多国际银行、基金和金融机构愿意接受中国国债等人民币债券作为担保品,它就不再只是投资账户里“躺着”的资产,而开始进入金融机构每天的资金周转体系。
最难的不是中国愿意,而是全世界愿不愿意认 中国金融机构之间使用中国国债进行回购融资并不新鲜。 真正值得关注的是潘功胜讲话中的几个字:“全球广泛认可和使用”。 这意味着最终需要解决的,不只是中国银行认不认,而是新加坡银行认不认、伦敦金融机构认不认、国际清算机构认不认。 而且即使认可,条件也可能完全不同。 同样价值1亿元的中国国债,对方愿意借给你9500万元,还是8000万元,背后的意义完全不同。 因为担保品不是只看信用,还要看市场流动性、人民币汇率、清算效率、法律制度以及违约后的处置能力。 中国国债、政策性金融债和普通企业信用债,信用风险和流动性不同。未来最先获得国际市场广泛认可的,大概率仍是信用等级高、成交活跃、容易变现的人民币债券。 目前,这条路已经开始铺。 香港作为全球最大的离岸人民币业务中心,近年来已经不断扩大人民币债券在流动性安排、回购和抵押品领域的使用范围。 但从香港进一步走向新加坡、伦敦乃至更多国际金融市场,才是真正困难的一步。 因为人民币债券成为全球担保品,最终要建设的不是一条政策,而是一整套市场信用、交易规则和金融基础设施。 这件事有多难?看看美元的历史就知道了。
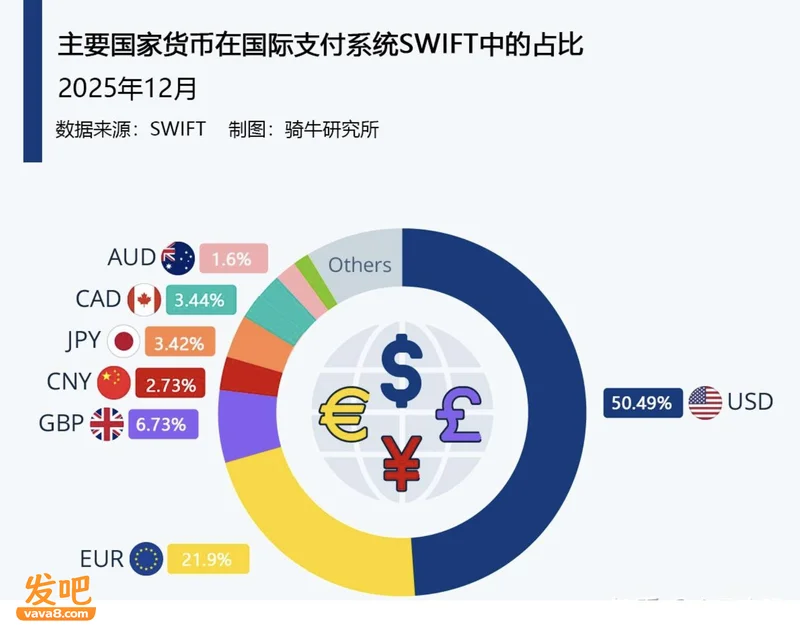
美元走完这一步,花了近40年 1944年布雷顿森林体系建立以后,美元确立国际货币体系的核心地位。 但美元成为国际货币,并不意味着美国国债立即成为今天这样的全球核心担保品。 美国国债融资体系同样经历了漫长发展。 1951年以后,美国回购市场重新发展。到了1950—1960年代,证券交易商已经越来越多利用美国国债进行回购,获取短期资金。 真正的大规模发展出现在1970年代以后。 随着美国国债规模扩大、利率波动增加,回购市场迅速膨胀。进入1980年代以后,市场参与者越来越多,交易越来越复杂,美国又逐渐完善破产保护、抵押品管理、清算和三方回购等制度。 因此,从二战后美元确立全球核心货币地位,到1980年代现代美国国债回购和担保品体系逐渐成熟,大致经历了接近40年的历史跨度。 外国企业赚到美元以后,可以购买美国国债;买了美国国债以后,又能拿国债抵押获得资金;拿到资金以后,还可以继续投资和交易。 美元—美国国债—融资—美元,形成了一个巨大的金融循环。 这才是美元体系真正难以替代的地方。