


美债收益率:美联储送上5%,债务推向5.31%
荷兰合作银行策略师Marey将10年期美债收益率突破5%拆解为两幕剧:美联储加息预期将其推至5%,一场创纪录的惨淡国债拍卖则将期限溢价推高,令收益率冲至5.31%。市场不再只怕美联储,开始怀疑美国财政本身——而Rabobank警告,公共债务才是未来数年推高利率最持久的力量。 10年期美债收益率9月23日首次突破5%,随后一路冲至5.31%。华尔街给出了各种解释——油价、AI、日本、法国。 但荷兰合作银行(Rabobank)高级美国策略师Philip Marey在最新报告《更高的地基》(Higher Ground)中,将10年期美债收益率的上行拆分为两个截然不同的阶段。其认为,美联储把收益率推到了5%,美国债务把它推到了5.31%。 Marey在报告中写道:“2026年10年期美债收益率的持续上升,在很大程度上反映了美联储从考虑降息转向9月实际开始加息……然而,收益率近期大幅突破5%,则主要归因于期限溢价的上升,而这一上升源于市场对公共债务的担忧。”
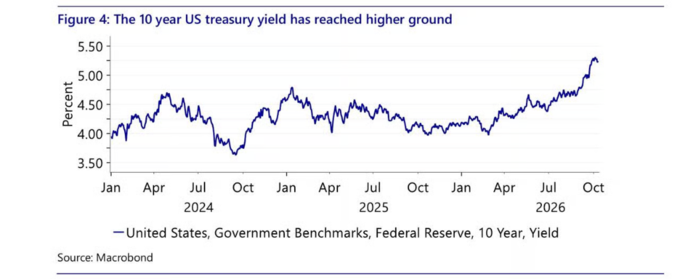
第一段故事:美联储主导美债收益率上升 Marey使用纽约联储的ACM模型,将10年期收益率拆解为风险中性收益率与期限溢价两部分。 数据显示,9月前三周,10年期收益率从4.80%升至4.96%,期限溢价反而从0.78%下降至0.57%,而风险中性收益率则从4.09%跳升至4.43%。风险中性收益率(Risk-Neutral Yield)大致等于市场对未来十年联邦基金利率的平均预期,反映的是货币政策路径预期。期限溢价(Term Premium)则是指投资者持有长期债券相对于滚动持有短期债券所要求的额外回报补偿。期限溢价上升,意味着投资者认为持有长债的风险在增加,需要更高收益率才愿意买入。 这一时期,美联储加息25个基点,并通过点阵图暗示年内还有一次加息。Marey的判断是:“这意味着美联储的预期利率路径,是10年期收益率向5%攀升的主要驱动力。”
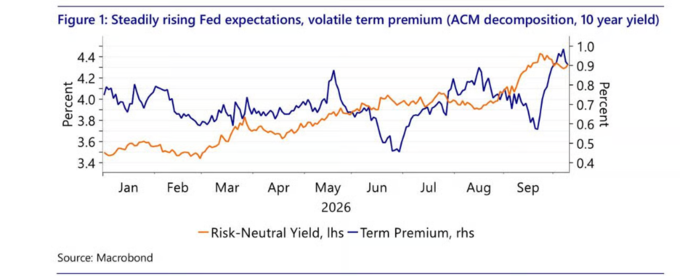
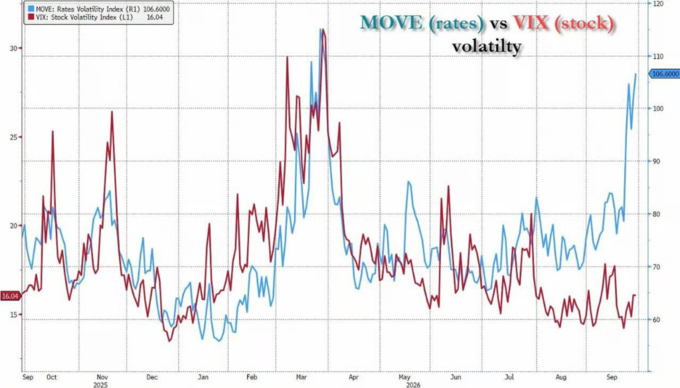
第二段故事:9月23日之后,债务接管美债收益率 9月23日,剧本翻转。 期限溢价从0.57%的低点开始飙升,到10月7日已升至0.98%;与此同时,风险中性收益率反而从4.43%小幅回落至4.39%。 债市停止担心美联储,开始担心借款人本身。 Marey将转折点锁定在9月23日当天的一场国债拍卖。当日,美国财政部拍卖700亿美元5年期国债,中标收益率5.033%,为2007年以来首次突破5%,尾差(tail)达3.1个基点,为有记录以来第二大,间接投标人(Indirects,通常代表海外央行等机构)认购比例跌至2020年3月以来最低,一级交易商被迫承接15.8%的份额。 这是继“解放日”以来债市最糟糕的单日表现。 Rabobank的诊断是:“这表明,对公共债务的担忧在10年期美债收益率大幅突破5%的过程中扮演了重要角色。期限溢价与MOVE指数(衡量美国国债市场隐含波动率的指标)的同步走势,表明当天那场令人不安的5年期国债拍卖是主要导火索。”
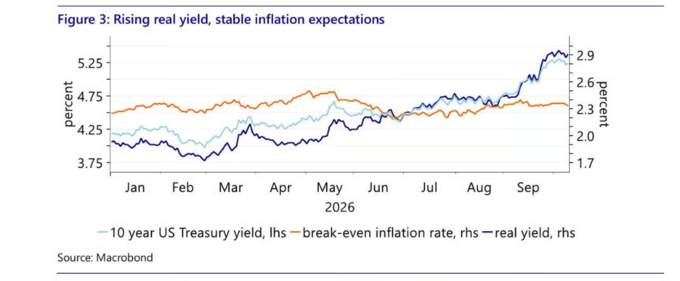
通胀预期稳定,实际利率在涨 Marey用另一套工具——TIPS(通胀保值债券)——将10年期收益率拆分为盈亏平衡通胀率(breakeven)和实际收益率。 结果对“美联储失控”论者并不友好。 9月1日至10月5日,实际收益率从2.44%升至2.95%,而盈亏平衡通胀率几乎纹丝不动,从2.35%仅微升至2.36%。 Rabobank的解读是:“中东战争引发的能源价格上涨和韧性十足的美国经济,推高了美联储的(实际)政策利率路径和10年期实际收益率。与此同时,美联储的鹰派反应使通胀预期保持锚定。” 换言之,市场相信美联储能控制通胀,但对财政可持续性的信心正在动摇。
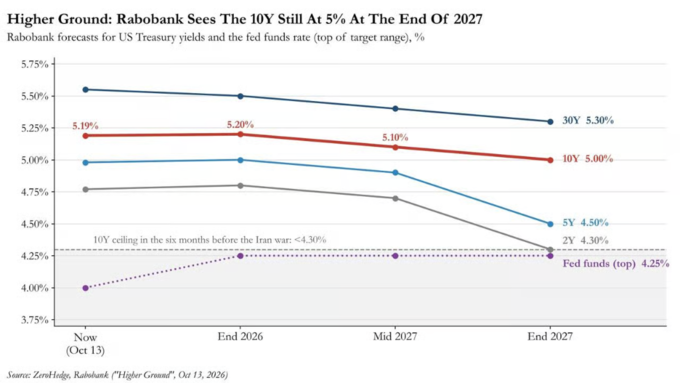
高盛:大部分是美联储,小部分“说不清楚” 高盛利率策略师William Marshall在同一天发布的报告《美债收益率上升背后的因素》中,得出了相近但不完全相同的结论。 高盛的宏观模型显示,自伊朗战争前夕以来,10年期收益率累计上涨130个基点,其中约70%可归因于美联储的鹰派重新定价。Marshall写道: 今年以来,市场对1年后短期利率的一致预期上升了约125个基点,这对长端远期利率贡献了约55个基点,占累计涨幅的70%……总体而言,约10至15个基点的年内收益率涨幅无法用基本面因素解释。 高盛同样承认,最近一轮抛售主要集中在长端,并且其自身的期限溢价估算与Rabobank的MOVE图表讲述了同一个故事。 分歧在于:为什么期限溢价在上升? Rabobank的答案是:财政债务。 高盛的答案更分散:宏观不确定性上升,加上美债已不再是股票的有效对冲工具——“债券已成为股票的糟糕分散化工具”。 在财政问题上,Marshall的措辞近乎轻描淡写: 尽管美国财政轨迹不可持续,但今年并未出现实质性转变,私人持有的美债占GDP比例今年基本稳定。今年真正发生变化的,是市场对AI相关支出和借贷的预期。 后市分歧:新底部还是买入机会? 两家银行在后市判断上出现明显分歧。 Rabobank:收益率已找到新底部 Marey的逻辑是:战前美联储预期今年降息一次、2027年再降一次,如今已转为9月加息、年底再加一次,首次降息推迟至2028年,中性利率预期也在上调。他写道: 由于AI繁荣具有变革性,可能在今年之后继续支撑经济。因此,我们认为货币政策预期修正带来的下行空间有限,10年期美债收益率不太可能重回战前六个月低于4.30%的水平。请注意,我们现在已经比那个水平高出整整一个百分点。 在期限溢价方面,Rabobank的警告更为直接:“由于最近期限溢价的峰值与公共债务相关,而我们预计这方面不会有任何进展,期限溢价可能偶尔在公共债务或地缘政治担忧缓和时有所回落,但很可能继续呈上升趋势。因此,即便市场对美联储加息的预期有所收缩,对10年期收益率的下行影响也将是有限的,因为公共债务问题不会消失。事实上,它可能成为未来数年推高利率最持久的驱动力。” Rabobank预测:年底10年期收益率维持在5.20%,2027年中降至5.10%,2027年底降至5.00%。即便在其“乐观情景”下,2027年底收益率仍比战前高出约70个基点。
高盛:是时候建仓久期 Marshall认为当前是"建立久期头寸立足点"的时机。他计算,5y5y远期收益率(即5年后的5年期利率)在5.5%至5.6%区间,比公允价值高出40至50个基点,接近一个标准差的便宜程度。 高盛的债券基金久期指标已滑至-2分,处于低配状态,“历史上这种低配水平,在随后3至6个月内往往偏向收益率下行”。 此外,高盛估算,MBS(抵押贷款支持证券)的负凸性效应自9月初以来已强制产生约600亿美元10年期等价抛售,目前MBS整体凸性已接近零,这一放大器基本耗尽。 高盛年底10年期目标:4.75%,比Rabobank的5.20%低整整45个基点。 本周关注:CPI、零售销售与沃什讲话 债市在哥伦布日假期后重新开盘,据彭博报道,10年期收益率一度下跌6个基点至5.18%,此前一周曾短暂触及5.36%,为2002年以来最高。 本周关键事件: CPI(周三):高盛预计核心CPI环比0.24%,高于市场一致预期的0.2%;摩根大通经济学家Feroli预测0.18%。高盛抵押贷款部门警告,"若数据略超预期,对利率市场可能构成麻烦"。 零售销售与PPI(周四):摩根大通市场情报部门表示,若核心通胀和零售销售双双回落,"可能足以触发债市战术性反弹",同时指出部分客户认为10年期收益率正走在"不可阻挡地奔向5.50%"的轨道上,而5.50%是摩根大通标注的"对股市而言极为不利"的水平。 沃什讲话(周四):市场目前对10月加息定价约5个基点,主要押注下一次行动在12月。 与此同时,Apollo首席经济学家Torsten Slok使用美联储另一套期限溢价模型(D'Amico-Kim-Wei)得出了与Rabobank相同的两大驱动因素:实际短期利率预期路径上移,以及"投资者要求持有久期的更多补偿"。 IMF官员Athanasios Vamvakidis则向彭博表示,政府债券收益率飙升已成为“全球金融体系最大的新兴风险”。