


美国年轻人开始“组团买房”
面对高得离谱的房价,许多对拥有住房感兴趣的年轻人可能会开玩笑说要和朋友一起买房,分摊费用,然后每天住在一起。
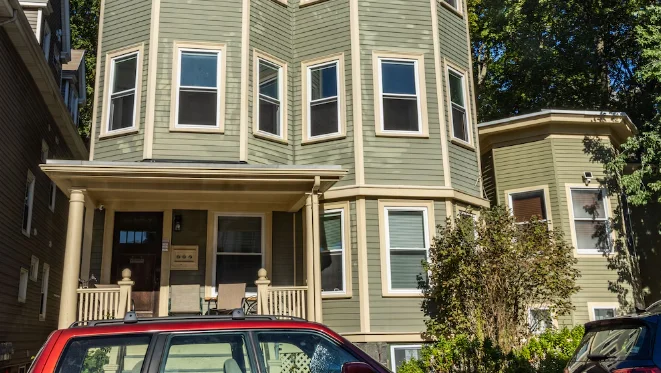
如今,这种玩笑话正成为不少人打破买房僵局的现实选择。在马萨诸塞州波士顿,面对日益高企的房价,一种由几对好友或亲友组团合买多户住宅、共同承担抵押贷款的“组团买房”模式正悄然兴起。 今年五月,当地的乔恩(Jon R)与伴侣以及另外两对关系密切的年轻夫妇,共同出资160万美元,在城里买下了一栋三户住宅。这栋房子不仅紧邻公共交通站点,还拥有宽敞的后院与巨大的公共活动空间。全屋六个人共同生活,既能各自享有独立的单元房,又能像以前租房时那样随时举办聚会、分享生活,完美契合了他们对居住环境与社交氛围的双重需求。 这种合买模式的兴起并非偶然,其背后有着非常明确的经济逻辑。在传统的房地产开发流程中,开发商购买多户住宅后,通常会将其拆分为独立的公寓单元分别高价出售,从中赚取丰厚的利润。而几组家庭联合起来省去中间商,直接以接轨开发商收购价的成本拿下整栋房产,其单套房屋的入手成本远低于直接购买新建公寓。 尽管这种交易需要自行承担更多流程风险,但对于彼此高度信任、生活习惯契合的群体而言,却是一条高性价比的置业捷径。 随着市场需求的增长,专为组团购房提供服务的房产中介机构也应运而生。从业人员发现,对这种新型置业方式感兴趣的人群主要分为三类:约35%是渴望摆脱高昂租金的年轻人;20%是希望缩小居住面积、寻求互助养老的老年群体;剩下的则大多是计划抚养孩子的年轻夫妇,他们希望通过合住为孩子创造共同成长的环境。 以乔恩所在的家庭为例,随着新生命的降临以及室友们即将迎来的新宝宝,这种紧密的邻里关系将在育儿和日常维护上提供巨大的互助价值。 然而,组团买房绝非一时冲动的产物,它需要极为严密的法律与金融保障。在实际操作中,购房团体通常需要成立有限责任公司(LLC),并制定详细的共同所有权协议,明确所有权结构、房屋规则、财务分担机制、冲突解决方案以及成员退出时的处置流程。除了法律条款的磨合,融资贷款也是一道门槛。 由于许多金融机构缺乏处理多方联合购房的经验,甚至有些银行的申请表格连签名栏都不够用,贷款审核时往往还会以团队中信用评分最低的成员为准,这要求团队成员之间必须做到财务的高度透明与绝对信任。 为了引导和支持这种新型居住模式,波士顿市政府也推出了联合购房试点项目与操作指南,为符合收入标准的联合购房家庭提供零利率贷款支持,帮助他们支付首付与交易费用。 越来越多的人开始意识到,在传统买房门槛高不可攀的当下,打破单一家庭购房的思维定式,与志同道合的亲友共同汇集资源,或许正是破解高房价难题的一把新钥匙。