


海运指数ClarkSea连续四周冲高
ClarkSea指数连续四周上涨,达到75658美元/天,再创历史新高,这轮行情不仅由正在狂飙的以VLCC为代表的油轮市场驱动,包括LNG船、干散货船、集装箱船、汽车船(PCTC)等多个细分市场同步处于“异常或强劲”水平。
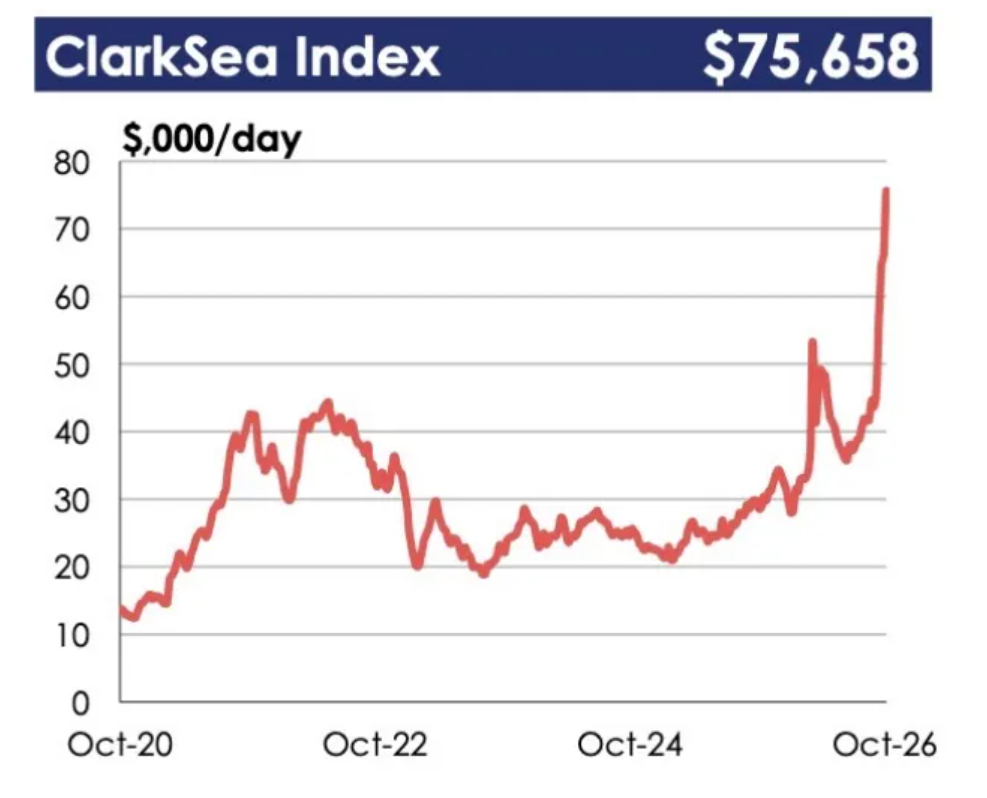
具体而言,截至10月2日,ClarkSea指数再次上涨14%,达到每天75658美元,连续第四周创下历史新高。该指数在一个月内飙升了73%,而今年截至目前均值同比上涨66%,较10年来平均值高84%。 Clarkson表示,油轮仍然是主要动力,但使当前市场越来越引人注目的是,包括LNG船、干散货船、集装箱船和PCTC等多个细分市场同步处于或接近历史峰值的“强劲”水平,航运业正驶入前所未有的“非凡盈利”时期。 由于美伊战争持续,霍尔木兹海峡困局未解之时,曼德海峡局势又急剧升温,油轮仍然是核心动力。Clarksons数据显示,VLCC平均收益达到每天66万美元;苏伊士型油轮日均收益飙升72%,达到创纪录的63万美元;而MR型成品油轮日均收益上涨30%,达到6.4万美元,是9月初的两倍。
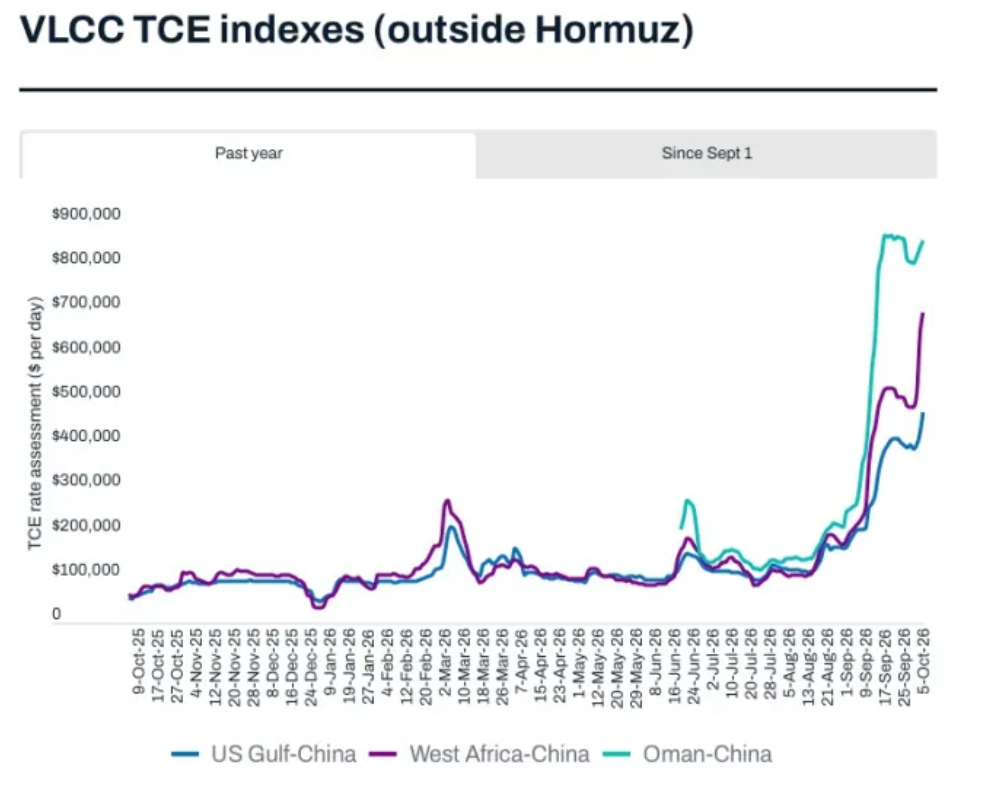
特别值得一提的是,随着霍尔木兹海峡袭击增加,VLCC即期租金冲高至创纪录的水平。10月5日,波交所数据显示,TD3C航线VLCC日租金已飙升至130万美元。阿曼湾至中国航线(TD34)的日租金约为860580美元。 在大西洋市场,西非-中国航线(TD15)往返日均TCE约697160美元。美湾-中国(TD22)航线往返日均TCE约473958美元。 与此同时,VLGC目前也处于创纪录水平。Clarksons表示,VLGC美湾至日本航线收益接近19.4万美元/天,而6500CEU汽车船一年期租日租金达到9.5万美元,为2022-2024年繁荣期之外的最高水平。 干散货船与集装箱船保持高位运行。干散货船受中国国庆假期影响收益略有下降,但加权平均日收益仍维持在23062美元,集装箱船租金因可供租用运力稀缺持续高位横盘。
Clarksons指出,2026年三季度ClarkSea指数均值达到46384美元/天,打破了2008年第二季度创下的44222美元/天的季度纪录,达到了10年平均值的两倍左右。 风险在于,目前狂热的货运市场正在引发罕见的新造船订单潮。数据显示,今年截至目前VLCC订单达到了198艘,使VLCC订单与船队的比例达到37%。与此同时,5年船龄VLCC资产价值今年以来上涨了70%。 Clarksons数据显示,5年船龄VLCC估值为2.15亿美元,而VLCC新造船价约为1.31亿美元,15年船龄VLCC的估值约为1.6亿美元。 整体而言,Clarksons数据显示,今年以来全球新船订单已达7100万修正总吨(CGT),与2007年创纪录的速度保持一致。全球手持订单量达到2.26亿CGT的历史新高,同比增长25%。船厂交付量预计将在2027年和2028年分别达到6400万CGT和6900万CGT的新纪录,全球船队年增速将加速至6%。 此外,另一个极限开始出现。Poten & Partners计算出,1月份通过VLCC将中东原油运往亚洲的成本仅为每桶1.73美元,约为原油到岸价格的3%。以在当前“异常”情况下,运费已接近每桶33美元,相当于到岸价格的27%。这开始影响炼油厂的采购选择,如果利润率消失,最终可能迫使一些炼油厂削减产量。 Poten & Partners的结论是,在原油需求超过供应的情况下,油轮运价应保持强劲;然而,一旦石油市场放松,货运市场可能会迅速降温。 与此同时,Clarksons对短期前景的判断仍为“非常强劲”,主要受原油船市场极端表现和中东动荡的影响。然而,从长远来看,随着地缘政治与船队加速增长的叠加影响,全球航运需求的预测正变得越来越“棘手”。 Clarksons总结称,全球航运业正处于前所未有的高“现金流”状况,但未来也面临着重大风险。