


美国经济:假象还是衰退倒计时?
最近的美债收益率飙升,是经济好,还是危机信号?9月美国综合采购经理人指数(PMI)初值攀升至58.4,预期为55.3,创2021年7月以来最高水平。9月服务业PMI升至58.7,制造业PMI跳升至57,同样双双超预期。
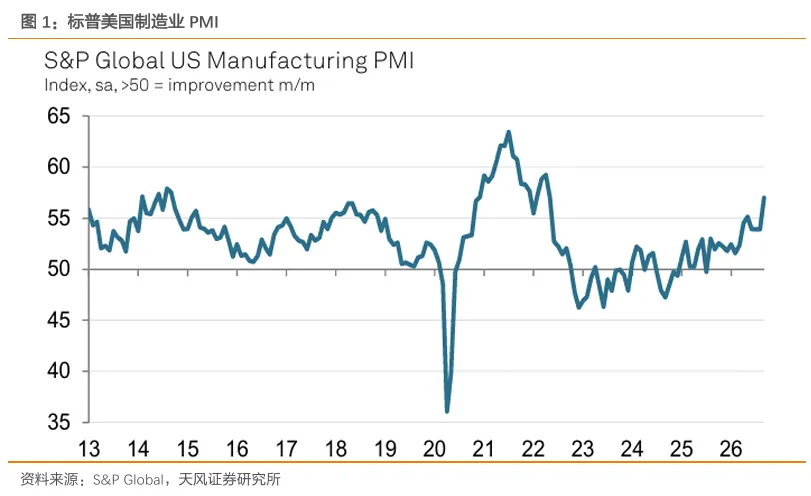
对这份数据,市场认为:1. 需求强劲,2. AI投资,3. 国防支出,4.油价。如今的市场,面临各种供给不足,例如石油,稀土,内存芯片,诸如此类。如果需求无法降温,市场担心美联储会更加鹰派。换言之,按照这种模式继续发展下去,只有衰退发生,才能给经济降温。供给问题无法解决,那就加息戳破泡沫,消灭需求。 然而,需求端的繁荣正迅速转化为供给侧的产能压力。9月未完成订单量攀升至2022年5月以来的最高点,供应商交货时间显著延长,供应链延迟的发生率达到2022年7月以来的最广泛水平。威廉姆森警告称,若剔除疫情因素,当前美国企业面临的供应链瓶颈已接近该调查近20年历史上最严重的水平。 产能约束直接推高了价格压力。9月企业投入价格指数从59.9跃升至66.4,创下2022年10月以来的最高水平。创纪录的柴油价格与原材料短缺正推高运输与生产成本。威廉姆森指出,未完成订单的积累虽预示未来产能扩张,但也意味着企业正获得更多定价权,“成为通胀前景的一个隐患”。芝加哥联储主席古尔斯比本周亦表示,供应冲击正展现出更强的持续性,且强劲需求正在加剧这一问题。 因此,更有可能是企业因成本涨价而提前下单、客户因怕缺货提前采购,会出现“订单强但后续消费未必同比例强”的脉冲。 麦当劳的CEO认为,生活成本上涨,导致老百姓不愿意外出就餐。甚至挤压到了最便宜的快餐。过去一年,美国餐饮业的客流量连续11个月净下滑。CEO认为餐饮业的困境短时间内很难改善。结合CEO的观点,还有PMI数据,你就会发现:现在的美国经济,处于非常扭曲的状态。一方面,经济火热。PMI超预期,亚特兰大GDPNow预测,三季度美国GDP是5.1%。另一方面,餐饮业的客流量连续11个月下降。
这种扭曲的状态,充分说明了一个问题:美国的经济极度依赖AI。AI把市面上的资金都吸走了,但是却没办法创造等量的回报,也就是所谓的“入不敷出”。AI不断地吸血,我们却没有看到全要素生产率提高。吸血吸得太狠,以至于其他企业半死不活。 现在美国的一切,都在依靠AI。AI带动GDP,AI导致过度投资,AI导致基建工人增加,等等等等。如果AI泡沫破裂,你不仅会看到GDP崩盘,还会看到物价快速降低,大量基建工人失业。打一个比方,08年次贷危机之前,市场看起来一片繁荣,但是一旦房地产崩了,经济直接崩盘。同理,如果AI崩了,经济立刻进衰退。 其实就看十年美债,利息不断走高,但通胀预期不高,如在我的《美国酝酿YCC,美债风暴与全球储备大转向》分析一样,美债10年平衡通胀率(10-Year Breakeven Inflation Rate,简称10年BEI),是金融市场从10年期美国国债和10年期通胀保值债券(TIPS)的收益率差里"反推"出来的一个数字,代表市场押注未来10年美国平均CPI通胀会落在什么水平。如果未来10年美国的年均CPI通胀恰好是2.50%,那么持有普通美债和持有TIPS的最终回报完全一样——这就是"平衡"(breakeven)的由来。 而2026年10月初10年BEI大致在2.3%–2.4%区间,这说明市场目前认为美国长期通胀预期是"受控的",这也是美联储最乐意看到的信号。而通胀预期不强,但长期国债利息不断上升,只能说明市场开始对美债失去信心,需要更高的利息来补偿风险。 40万亿国债,据财政部月报,前11个月(至8月)净利息约1万亿,已超过国防,仅低于社保和医保/卫生支出。经济怎么会好?这点也决定了美国没有能力好像上世纪八十年代一样,暴力加息到20%。 现在美联储通过鹰派的态度,强行提高美联储的信誉度,提高美元和美债的信誉度。但明年呢,不用付利息了吗?很多人以为,只要暴力加息就可以维护美元霸权。其实上世纪八十年代的加息只是其中一个因素,还需要里根与撒切尔夫人开启的新自由资本主义,这个是全球化的顶层设计,全球化帮助美国和欧洲降低了通货膨胀。逆全球化的结局,必然是通货膨胀。因为逆全球化的本质是安全重与效率,而全球化的本质是效率重于安全。 然后还需要搞定沙特,把石油与美元挂钩;广场协议,收割日本,同时限制日本高科技的发展,部分用韩国代替。更重要是中国加入世贸,成为廉价商品生成基地,而目前明显,印度无法代替中国。这么多条件配合,暴力加息才有用。
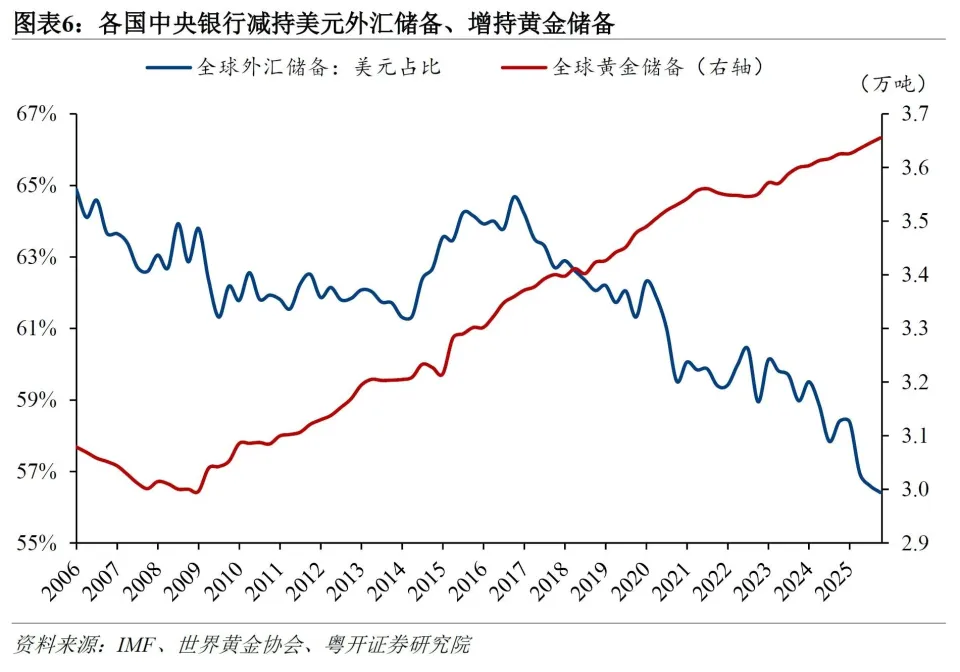
简单总结,就是目前美元霸权衰落之中,而黄金只是各国央行用来对冲美元风险的手段,在全球化重新来临之前,黄金的对冲作用不变。好消息是,这次领导人访问美国后,双方同意构建“基于尊重、公平、对等的中美建设性战略稳定关系。意味着中美不搞新冷战,大概率就是收割小弟了。