


空姐下跪之后,东航该检讨的是运营
9月28日,东方航空公司仅仅因为一个“小插曲”就闹出了大舆情。 根据网传描述,东航空姐推饮料车碰到男乘客手肘;空姐道歉,但对方不依不饶,粗话、威胁踢人,而后空姐直接下跪道歉。 不少网友支持空姐,说东航对无理取闹的乘客太客气。 10月3日东航通报:涉事旅客欧某某涉嫌扰乱客舱秩序、侵害员工人格尊严,已报案,暂停为其提供东航服务,给当事空姐心理疏导和法律援助。
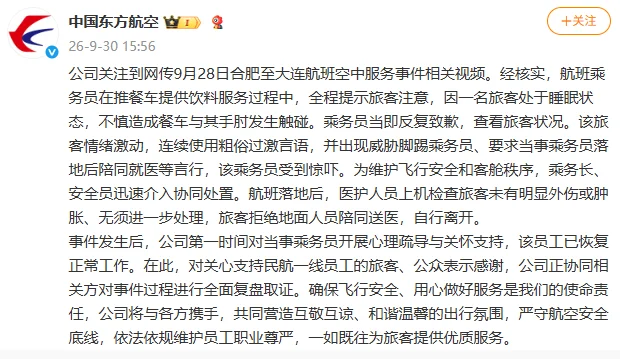
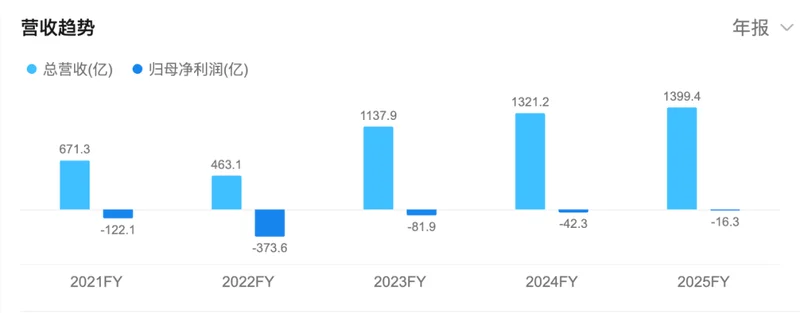
舆情上,这局东航算是扳回一城。 但世上从来没有无缘无故的下跪,空姐下跪的背后,其实是航司对空乘人员的投诉率有要求,空姐为了保住饭碗,选择了一个最直接也最低微的方式: 大哥,我都跪了,你还说啥呢? 是非曲直难以论述,但我们打开东航的财报后发现了一个更魔幻的场面——这家航空公司,已经连亏六七年了。 2026年上半年东航营收742.34亿元,同比增长11.09%,看起来生意更好了。 但结果是归母净利润-21.79亿元,比2025年同期的-14.31亿元还亏得多。 把时间拉长,按A股归母口径,会发现东航这几年亏得很离谱: 2020年:亏118.35亿 2021年:亏122.14亿 2022年:亏373.56亿 2023年:亏81.90亿 2024年:亏42.26亿 2025年:亏16.33亿(营收1399.41亿,但扣非仍亏29.49亿) 2026上半年:再亏21.79亿
尽管上半年,东航客运量、客座率和客公里收益均出现增长,国际航线RPK同比回升,两舱收入改善。 但问题是,收入增长未能覆盖成本的更快上升,形成“增收不增利”甚至“增收增亏”的局面。 为什么?首先是居高不下的成本。 东航2026年半年报显示,营业成本742.06亿元,同比增长15.05%,高于营业收入增速。其中,航空燃油成本约291.65亿元,同比增长36.22%,占营业成本比重约39.3%。 值得注意的是,同期东航加油量同比下降0.43%,即燃油成本上升基本完全来自单位油价上涨,而非业务量扩张。 据此测算,如果没有油价上涨,东航上半年主营业务或接近盈亏平衡。 那么东航能不能通过增加航班去多扩充营收呢? 答案是很难。 一方面,高铁分流、淡季打折,很多干线飞机坐得挺满,每公里多卖几分钱,加一吨油却贵一大截,不划算。 另一方面,国际航班受阻。 国际线是摊薄宽体固定成本、提升两舱和客公里收益的关键。 由于国际关系等错综复杂的原因,今年东航的国际线没完全回到高收益区间。
以日本线为例,东航长期是中日航班主力之一,市场份额高于国航、南航。 但2025年底至2026年赴日需求走弱,部分中日航线出现高取消率、整线停运或季节性减班。 对东航而言,砍低效航班本身合理,但风险在于如果没有可替代的高收益国际运力,宽体机就成了“沉睡的富矿”。 所以现在的东航两头都难受。 除燃油外,东航的销售费用与管理费用也很高。 据半年报,东航销售费用约30.41亿元,管理费用约19.81亿元,两项合计超过50亿元,占营业收入的7%左右。 尽管这个占比并不高,但对于一家净亏损超过20亿元,资产负债率约87.67%的企业而言,这个费用负担还是比较重的。
那么,为什么东航不能像春秋航空那样,把管理成本降下来呢? 因为东航作为大型国有航空集团,有总部—(子)公司—客舱部—地面保障等多层架构,所以管理链条比较长。 而且日常服务标准由总部制定,所以当机上冲突发生时,乘务员往往不能等待逐级指示。 在成本压力下,公司也更倾向于通过压缩一线人员配置、强化投诉率考核等方式控制支出,这就间接影响了一线员工的风险处置行为。 以前油便宜,碰一下手肘、送个微笑就把矛盾化解了; 现在一线排班紧、培训紧、投诉考核紧,遇到“机闹”更容易用下跪去换太平。
总之,亏损年份越强调控成本、降投诉、保舆情,一线越没有据理力争的空间。 因为即便“理”争赢了,可能也要先停飞;“跪”下去,至少当天不把事闹大。 所以,逼空姐下跪的,真的只是咆哮的乘客吗? 东方航空乃至中国民航行业要实现可持续盈利,必须要承认员工尊严不是利润的牺牲品,低成本也不是单纯低工资和简陋服务。 最优先的动作应该是停止以低于合理成本销售;其次是修复国际航线;再次是通过标准化机型、节油、维修、销售和资本成本降低刚性支出。 东航需要道歉的姿势,更需要扭亏为盈的趋势。