

美军,突然发现一个大问题
2026年2月以来,美以伊冲突持续升级,引发美军关键弹药储备告急的连锁反应。据美国战略与国际问题研究中心(CSIS)最新评估,在为期数月的高强度作战中,美军大量消耗高精度、长周期、高门槛的先进制导武器,其中“战斧”巡航导弹库存已减少约30%,“联合防空区外发射空地导弹”消耗逾20%,“标准-3”与“标准-6”防空导弹合计消耗也达20%左右。
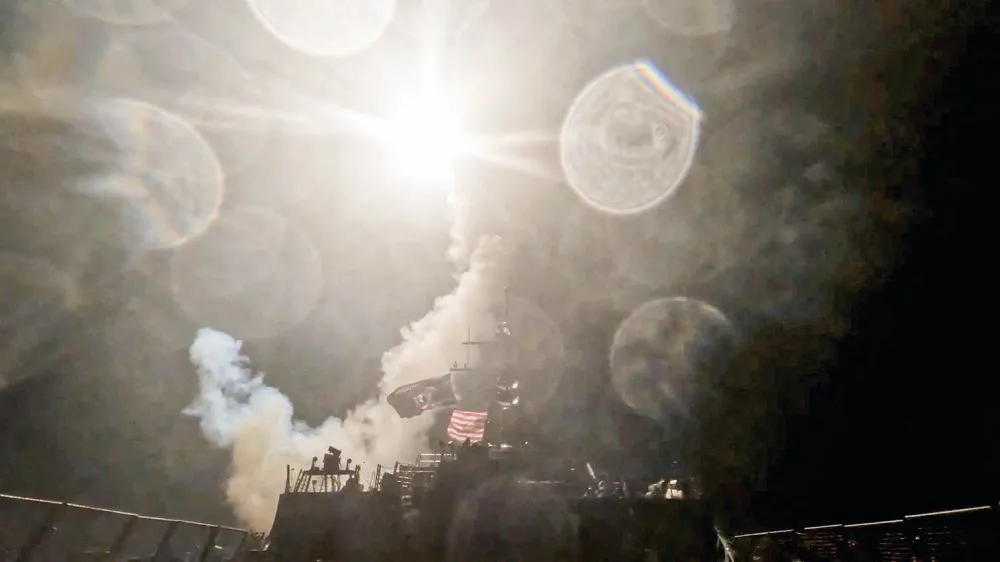
这张2026年7月16日发布的视频截图显示,一艘美国军舰在发射弹药
事实上,这些数字远非简单的弹药消耗报表,而是一面棱镜,既折射出美军在“高端对抗”场景下可持续作战能力的结构性短板,也反映了美国国防工业长期存在的产能瓶颈、供应链脆弱性与战备规划失衡等系统性挑战。
并非突发的库存危机
美军当前面临的弹药短缺并非突发性后勤失序,而是一场深植于冷战后战略转向的结构性危机。在20世纪90年代“和平红利”时期,美国国防体系启动大规模战略收缩,将国防工业建设从面向全面战争的“大规模动员模式”,系统性转向追求效率与利润的“精益生产模式”。
在此转型中,军工企业天然倾向隐身战机、高超音速武器等高附加值、长周期、高利润率的尖端平台,而将炮弹、火箭弹等常规消耗性弹药视为“低技术、低毛利”的边缘品类,持续弱化其产能布局与技术迭代。与此同时,美国防预算分配长期向高精尖武器研发与采购倾斜,弹药生产与储备则长期处于资源洼地。这一系统性失衡,悄然埋下美军武器弹药“高精尖有余、耐久力不足”的致命隐患。
2022年2月俄乌冲突爆发后,美军“弹药危机”的警钟首次被正式敲响。美国从其军火库中大量抽调高价值弹药武装乌克兰,提供了超过300万发155毫米炮弹,同时超11万发炮弹在训练和测试中被消耗掉,使得美军常规弹药库存出现断崖式下滑,多项关键品类储备量跌破战备红线阈值。直至2025年特朗普政府上台后,美方首次暂停了部分对乌武器输送,并启动为期3个月的“弹药库存评估”。但这一举措更多体现为战术性调整,并没有对现有军工生产体系是否具备可持续支撑多线作战能力进行深刻反思。
2026年2月28日美国对伊朗发动“史诗之怒”军事行动,“弹药危机”从预警阶段全面转入爆发阶段。根据美国战略与国际问题研究中心发布的报告,冲突爆发后头两天,美军就消耗了价值56亿美元的弹药;截至7月底,美军消耗了1500至1600枚“爱国者”导弹和约200枚“萨德”拦截导弹,目前库存已不足1700枚。这些数字揭示的远非单纯的物资消耗,更暴露出美国军工体系在应对高强度持久战时的结构性短板,意味着美军在面对伊朗后续可能的导弹攻势时将面临“无弹可防”的窘境。
当前,特朗普政府正向国会寻求1.5万亿美元国防预算以及专门用作伊朗战事费用的730亿美元作为额外补充拨款,但预算追加只能缓解采购资金之渴,却无法在数月内重建被“精益生产”钳制的军工产能,并从根源上解决这场由战略短视酿成的弹药困局。
多重因素叠加的系统性困局
美国弹药危机的爆发绝非偶然,而是战略判断失误、工业基础退化与决策机制失灵三重因素叠加的必然结果。
其一,战略承诺过度与全球部署失焦。近年来,美国在全球多地同时维持高强度军事存在。自2022年以来,美国深度卷入乌克兰冲突,向乌方提供大量武器和安全援助。同时,美国在中东地区开展军事行动,对抗也门胡塞武装、支持以色列并保护盟友免受伊朗威胁。此外,美国还面临在“印太”方向遏制大国对手的战略需求。在这种“多线作战”格局下,弹药需求被无限放大,而供应能力却无法同步扩张,美国国防工业基础已无法生产足够的基础弹药来满足两场甚至更多可能同时发生地区冲突的需求。
其二,军工产业空心化与产能“假性扩张”。冷战结束后的数十年间,美国军工利益复合体将资金、研发资源主要向精确制导武器倾斜,基础弹药生产线逐年缩减,本土制造业外流,配套工业也随之一步步衰落。俄乌冲突爆发后,美国防部提出在2025年将大口径炮弹产能提升到每月10万发的目标,然而为此耗资4.69亿美元专门建造的得克萨斯州梅斯基特弹药工厂,从2024年投产至今的两年内未能交付一发炮弹。根据外媒报道数据,截至2026年9月,美国每月只能生产约7.1万发155毫米炮弹,约为目标产能的71%,而高技术导弹的产能瓶颈更为严峻。美国面临的不仅是“有没有钱”的问题,更是“有没有能力造”的问题。
其三,预算决策的政治化与短视化。“弹药危机”在相当程度上也是美国政治决策失灵的结果。尽管警讯早已显现,但国会并没有就这些问题进行过任何实质性辩论,对该问题置若罔闻。例如,在2026财年国防拨款法案中,国会通过的国防预算为8387亿美元,然而这笔巨额预算的分配结构仍然严重固化,主要投向高精尖武器研发与平台采购,常规弹药储备在年度预算中的占比不足3%。直到美以伊冲突将库存危机暴露无遗,五角大楼才紧急申请670亿美元紧急财政拨款,其中包括182亿美元用于补充“爱国者”导弹体系、海军“战斧”巡航导弹以及陆军“萨德”高空拦截系统。然而,即便政府要求的拨款和大规模增产计划能够突破国会的预算僵局,要将关键弹药库存补充到伊朗战事前的水平也要耗时数年。
这一拖延与短视的决策循环,最终将美国拖入一个残酷的现实:只要这种政治化的预算逻辑不改,下一次“弹药危机”便不是“会不会发生”的问题,而是“何时再次爆发”的问题。
面临多重严峻考验
“弹药危机”的出现与解决,既承载着美国重振国防工业、恢复战略威慑的迫切愿望,同时也面临着产业结构固化、全球战略收缩和国际竞争加剧的多重严峻考验。
首先,产业恢复的“时间鸿沟”难以跨越。美国制造业长期空心化,导致关键技术工人出现严重断层。据统计,美国国防工业熟练技工的平均年龄已超过50岁,年轻一代缺乏进入军工制造领域的意愿与技能传承渠道。由于军工产能的扩张遵循的不是线性增长逻辑,而是“学习曲线”与“工艺沉淀”的漫长周期,因此重建供应链、重开工厂、培训技术工人,都无法通过简单注资在短期内完成。此外,美军弹药生产要对接20多万家供应商,不少核心零部件,如炸药前体、精密引信、特种合金等均无法本土自产,且许多上游原材料供应商因长期订单不稳定已退出市场,重新培育一套完整的配套体系至少需十年时间,供应链有随时断裂的风险。
其次,战略认知的“路径依赖”难以突破。当前,美国决策层普遍存在一种近乎病态的观念,即认为永远会有更多的军费、弹药和时间,这种心态在特朗普作出发动对伊朗军事行动的决定时表露无遗,明知弹药库存已亮起红灯,仍选择开启一场高强度消耗战,其在本质上是对工业极限的政治漠视。盲目自信只会助长战略失误,但无法改善装备库存清单,反而会进一步拉大作战需求与工业供给之间的缺口。如果美国不能承认自己战略上的力不从心,同时采取建立强制性战略储备红线、立法限制弹药对外转让比例等严格的关键弹药保障措施,那么还可能会在对自己更为不利的状况下重蹈覆辙。
最后,大国竞争格局下的“安全困境”进一步加剧。美国的弹药危机正在被竞争对手密切关注和战略评估,其战略后果远超军火库本身的数字变化。美国担忧一旦未来与大国竞争对手爆发冲突,美军可能因弹药短缺而陷入被动,为此美国防部高层正敦促武器制造商将12种关键武器产量提增一倍至四倍,以应对未来高端战争的需求。然而,这种“以量换安”的应对方案本身就构成一种新的战略困境:大规模扩产需要巨额前期投入,而这些资金本可用于新一代武器系统的研发;扩产又受制于供应链瓶颈,倒逼美国进一步依赖海外供应商,反而降低了工业自主性。美国越是急于填补弹药缺口,越可能陷入“安全悖论”,在试图同时应对所有威胁的过程中,反而分散了资源,每一个方向都无法形成真正的优势。
总之,这场“弹药危机”既暴露了美国国防工业的深层短板,更折射出其战略层面的失调。表面上看,弹药短缺是一个数学问题,但实际上是一个战略问题,体现了美国国防预算和专项补充拨款对未来武器装备发展优先级的重新排序。面临“多线承诺”与“有限资源”的结构性矛盾,如果美国不能充分认清未来战争模式走向与安全威胁来源,并进行根本性的战略调整,恐怕很难走出“一边填坑、一边挖坑”的循环。从这个角度来说,这场危机并非一场可以靠增加预算就能迅速解决的“弹药荒”,而是一场对美国全球战略根基的深度拷问。